 Dubai, BAE
Enerji depolama, yenilenebilir enerji sektöründe yapbozun eksik parçası mı?

Pil ile depolama, elektrik şebekelerinin ve enerji tesislerinin vazgeçilmez bir bileşeni haline geliyor, ancak dünyanın hızla büyüyen ihtiyaçlarını karşılayacak kadar hızlı bir şekilde büyütülebilir mi?
Küresel ekonominin elektriğe geçişi hızla devam ettikçe, sürekli enerji tedariki sağlayan pil ile enerji depolama sistemlerine (BESS) yönelen ilgi giderek artıyor. Yenilenebilir enerji üretimi dalgalanarak devam etse de işletmelerimiz, fabrikalarımız ve evlerimiz güvenilir ve kesintisiz bir güç kaynağına sahip. Dünya genelinde enerji talebinin artmasıyla birlikte pil ile depolama, Net Sıfır geçişinde bir sonraki büyük zorluk olarak karşımıza çıkıyor.
Pil ile depolama pazarı ne kadar hızlı büyüyor?
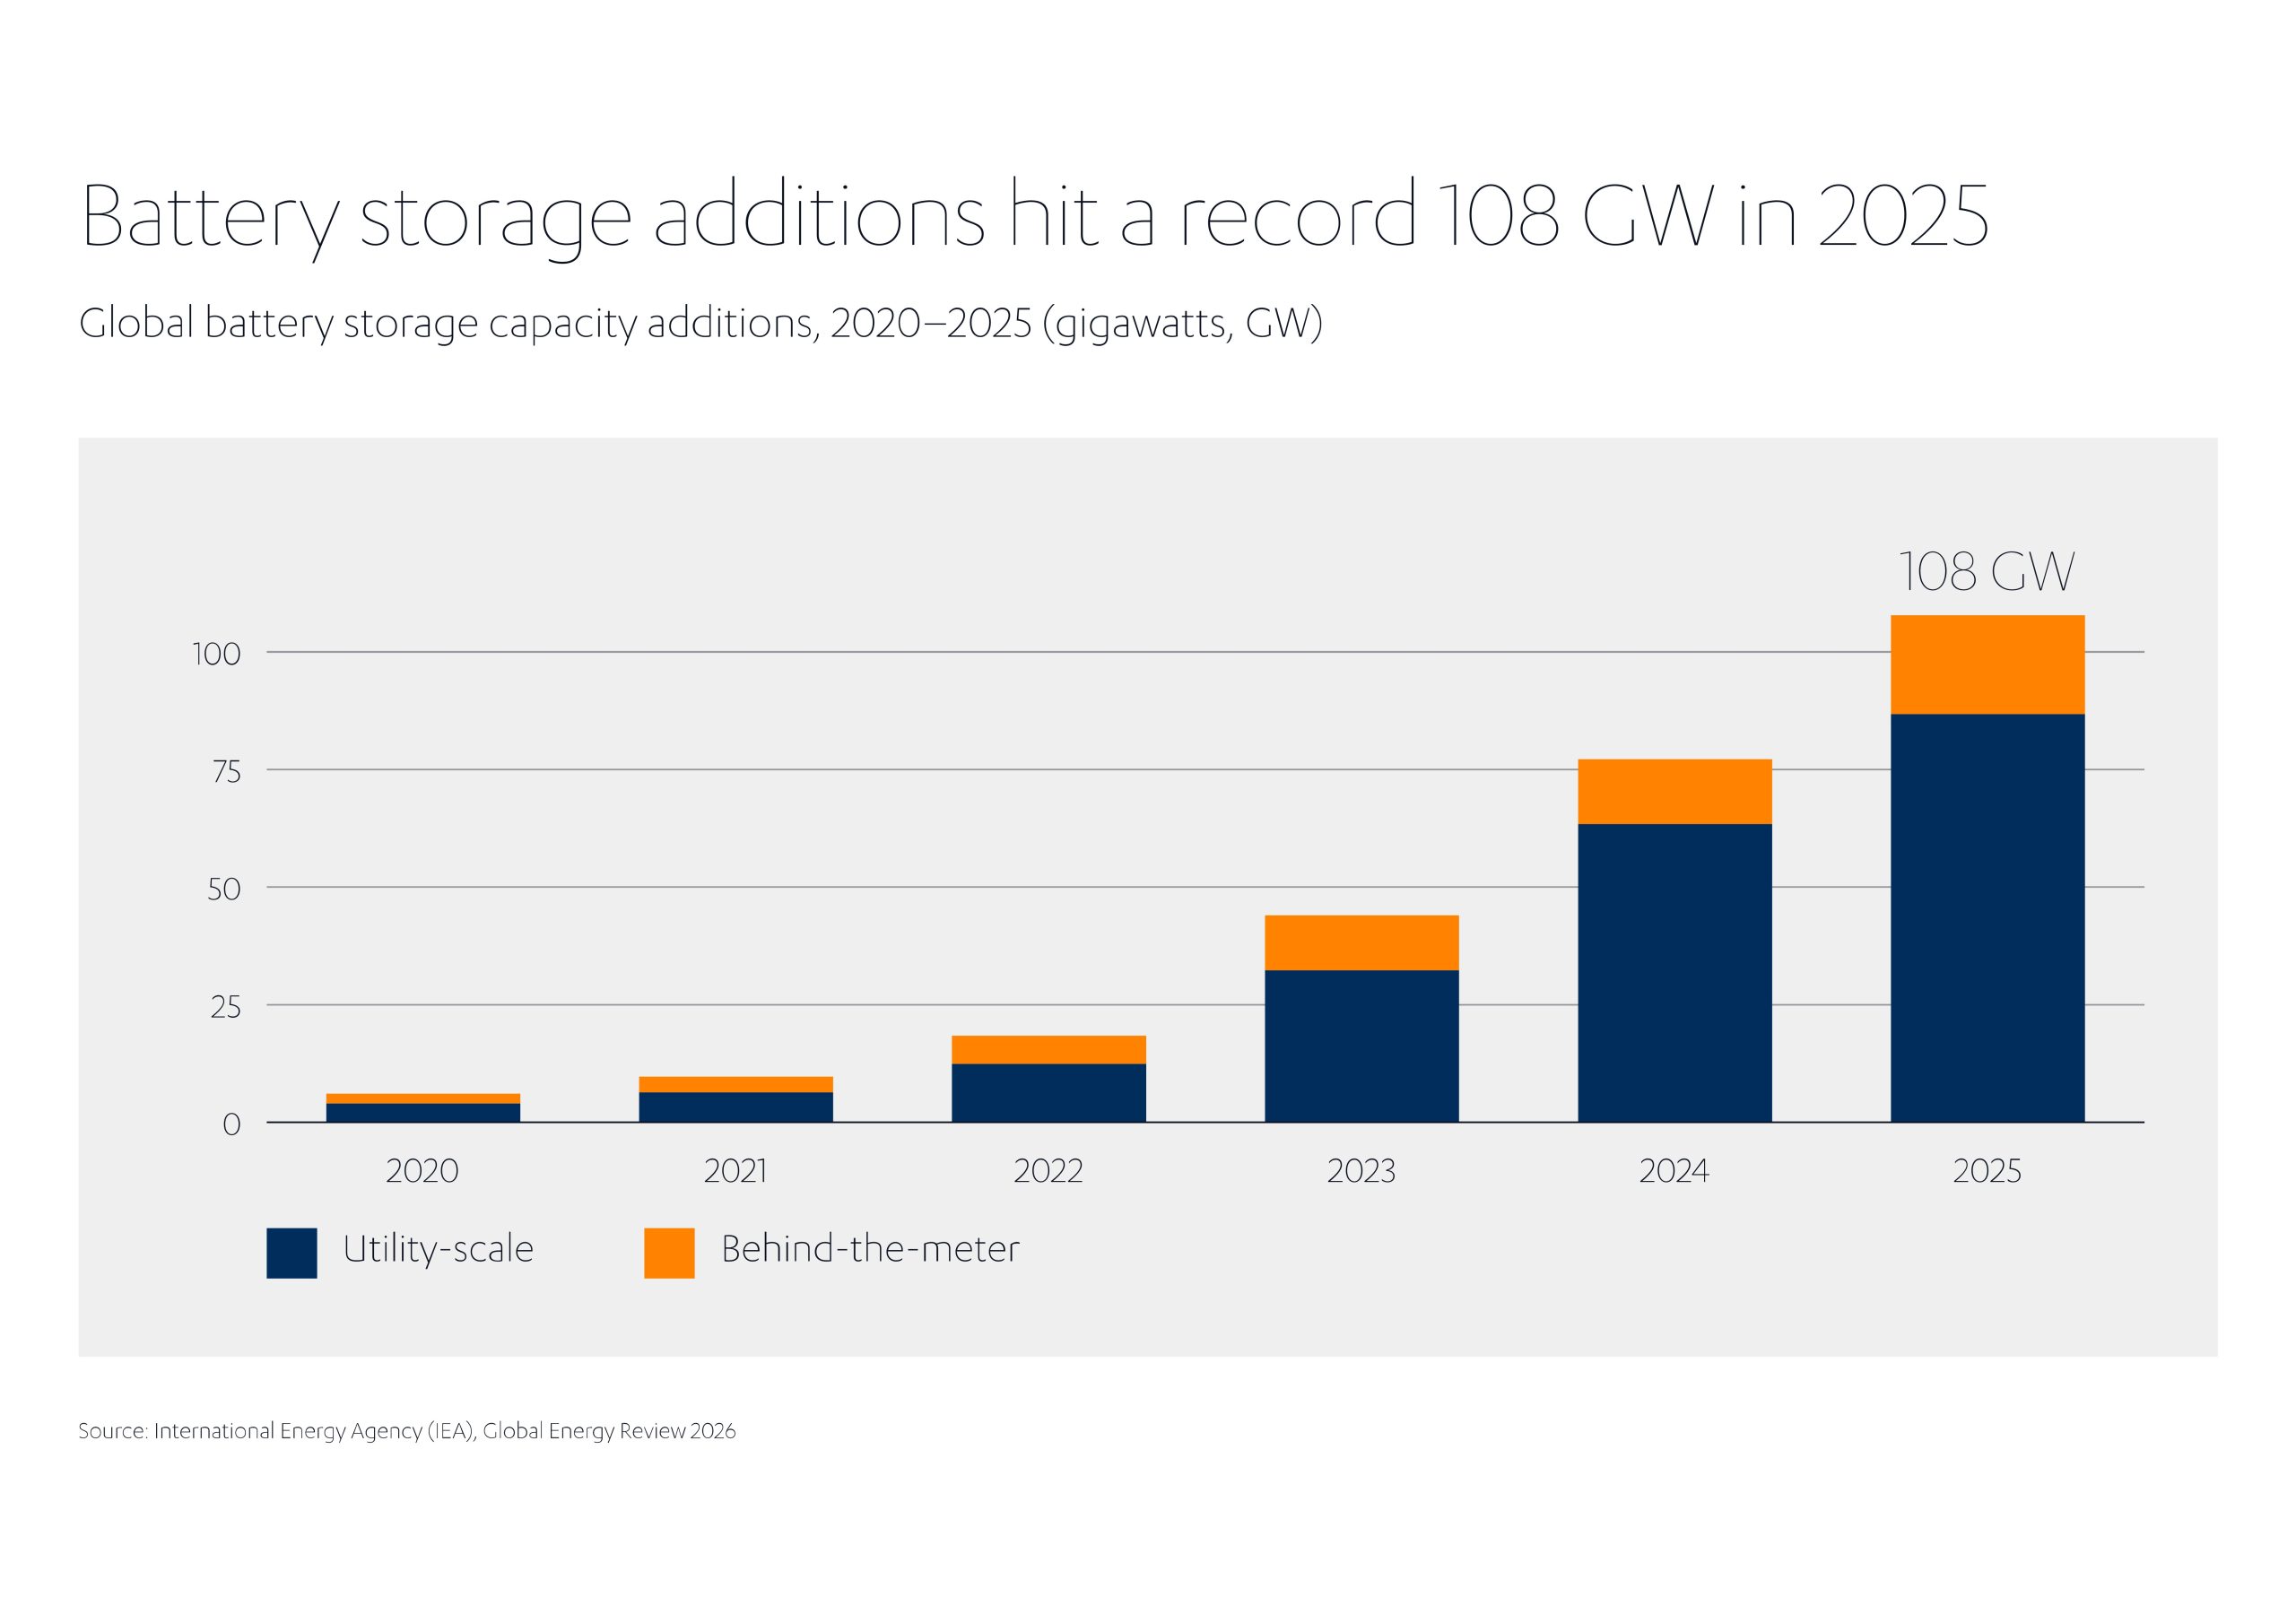
Küresel pil ile depolama pazarı hızla genişliyor ve yavaşlayacak gibi de görünmüyor. Uluslararası Enerji Ajansı’nın (IEA) en son verilerine göre, 2024 yılına kıyasla %40’lık bir artış sergileyerek 2025 yılında dünya çapında 108 GW yeni kapasiteye ulaşan pil ile depolama, “günümüzdeki en hızlı büyüyen enerji teknolojisidir”. Bu, son beş yılda on bir kat artışa eşittir[1].
BloombergNEF’in[2] verileri de aynı eğilimi ortaya koyuyor; küresel ölçekteki kurulumların her yıl 2014’ten bu yana yeni rekorlar kırdığını belirtiyor. Verilere göre, yıllık pil ile depolama sistemine her yıl yapılan eklemelerin 10 GW’tan 100GW’ın üzerine çıkması sadece dört yıl sürdü; aynı ilerleme seviyesine güneş enerjisinde sekiz yıl ve rüzgar enerjisinde on beş yılda ulaşılabileceği için daha hızlı bir ilerleme gerekiyor. Araştırmada 2025 yılıyla ilgili şu bulgulara ulaşılmıştır:
- Çin, ilavelerin %54’ünü üstlenerek küresel pil ile depolama pazarına liderlik etmeye devam etti
- ABD, yeni depolama alanlarının %16’sını oluşturan ikinci en büyük oyuncu oldu
- Avustralya’daki kurulumlar 2024’ten bu yana yaklaşık altı kat arttı
- Çinli tedarikçilerle birlikte çalışan Suudi Arabistan, yakın rakiplerine “büyük fark attı”
Pil ile enerji depolama sistemlerinin (BESS) küresel olarak dörtte üçten (%75,5)[3] fazla bir oranda arttığını gösteren istatistikler, sektörde yaşanan güçlü büyümeyi daha da net bir şekilde ortaya koymaktadır. Ve bu eğilimin önümüzdeki on yıl boyunca devam etmesi bekleniyor ve 2036 yılında 300 GW’ın üzerinde bir yıllık ekleme seviyesine ulaşılacağı tahmin ediliyor[4].
Pil ile depolama alanında büyümeyi sağlayan nedir?
Dünya genelinde toplam pil ile depolama kapasitesi birçok nedenden dolayı artıyor:
Yenilenebilir enerjinin yükselişi:
Yenilenebilir enerjinin güç sistemlerine entegrasyonu, pil ile depolama alanında giderek daha fazla büyüme sağlıyor. Güneş ve rüzgar gibi yenilenebilir kaynakların üretimi, hava durumuna ve günün saatine bağlı olarak değişir. Pile ile enerji depolama ve daha sonra bu enerjiyi dağıtabilme yeteneğine sahip olmak, tedarikçilerin talep üzerine güç sağlamalarına ve üretim programlarına bağlı kalmalarına olanak tanır. İşletmeler ayrıca fazla enerjiyi depolayarak ve talebin yüksek olduğu saatlerde dağıtarak maliyetleri ve sistemlerindeki yükü de azaltabilir. Bu “enerji geçişi” pil projeleri için baskın bir uygulama haline geldi ve 2015 yılında yaklaşık %40 olan yeni proje payı 2025 yılında %90’ın üzerine çıktı[5].
IEA[6] raporunda şu ifadeye yer veriliyor: “Kurulumlar enerjinin farklı zaman dilimlerine kaydırılmasına ve yenilenebilir enerji kaynaklarının sisteme entegrasyonuna yöneldikçe, şebeke ölçeğindeki pillerin depolama süreleri de artıyor ve dört saat veya daha uzun süreli enerji depolama sağlayan projelerin payı yükseliyor”.
Pile ile enerji depolama ve daha sonra bu enerjiyi dağıtabilme yeteneğine sahip olmak, tedarikçilerin talep üzerine güç sağlamalarına ve üretim programlarına bağlı kalmalarına olanak tanır.
Yapay zeka
Yapay zeka, yeni pil ile depolama sistemlerine yönelik ihtiyacın artmasındaki bir diğer önemli faktördür. Yapay zeka, büyük miktarda güç gerektirmenin yanı sıra hızla değişen, öngörülemeyen yükler yaratıyor. Bunlara etkili bir şekilde yanıt vermek, sadece acil durumlar için bir yedekleme olarak değil, aynı zamanda günlük operasyonların temel bir unsuru olarak enerji depolamayı gerektiriyor. 2025 yılında yapılan bir ankette, sektöre katılanların neredeyse yarısı (%49) “Yapay Zeka dinamik enerji” unsurunu enerji depolama teknolojilerinde yapmayı düşündükleri değişiklikleri yönlendiren bir faktör olarak adlandırdı[7].
Şebeke karmaşıklığı
Elektrikli araçlar, yapay zeka ve gelişmiş üretim gibi güçlü sektörler, küresel olarak elektrik gücüne artan bir bağımlılık yaratıyor. Bu da elektrik şebekelerinin taleplerini ve karmaşıklığını artırıyor. McKinsey’e göre birçok yerde büyük gelişim çalışmaları devam ediyor: Avrupa Birliği ve Birleşik Krallık’ta örneğin şebeke yatırımlarının 2030 yılına kadar yılda 120 milyar ABD dolarına ulaşması bekleniyor[8]. Pil ile depolama, diğer teknolojilerin yanı sıra enerji taleplerini verimli bir şekilde karşılamak ve yönetmek için gereken esnekliği sağlamaya katkıda bulunabilir. BESS ayrıca şebekeleri stabilize etmeye yardımcı olmak için gerilim ve frekans regülasyonu gibi işlevler de sunar.
Elektrikli araçlar, yapay zeka ve gelişmiş üretim gibi güçlü sektörler, küresel olarak elektrik gücüne artan bir bağımlılık yaratıyor.
Maliyetlerde düşüş
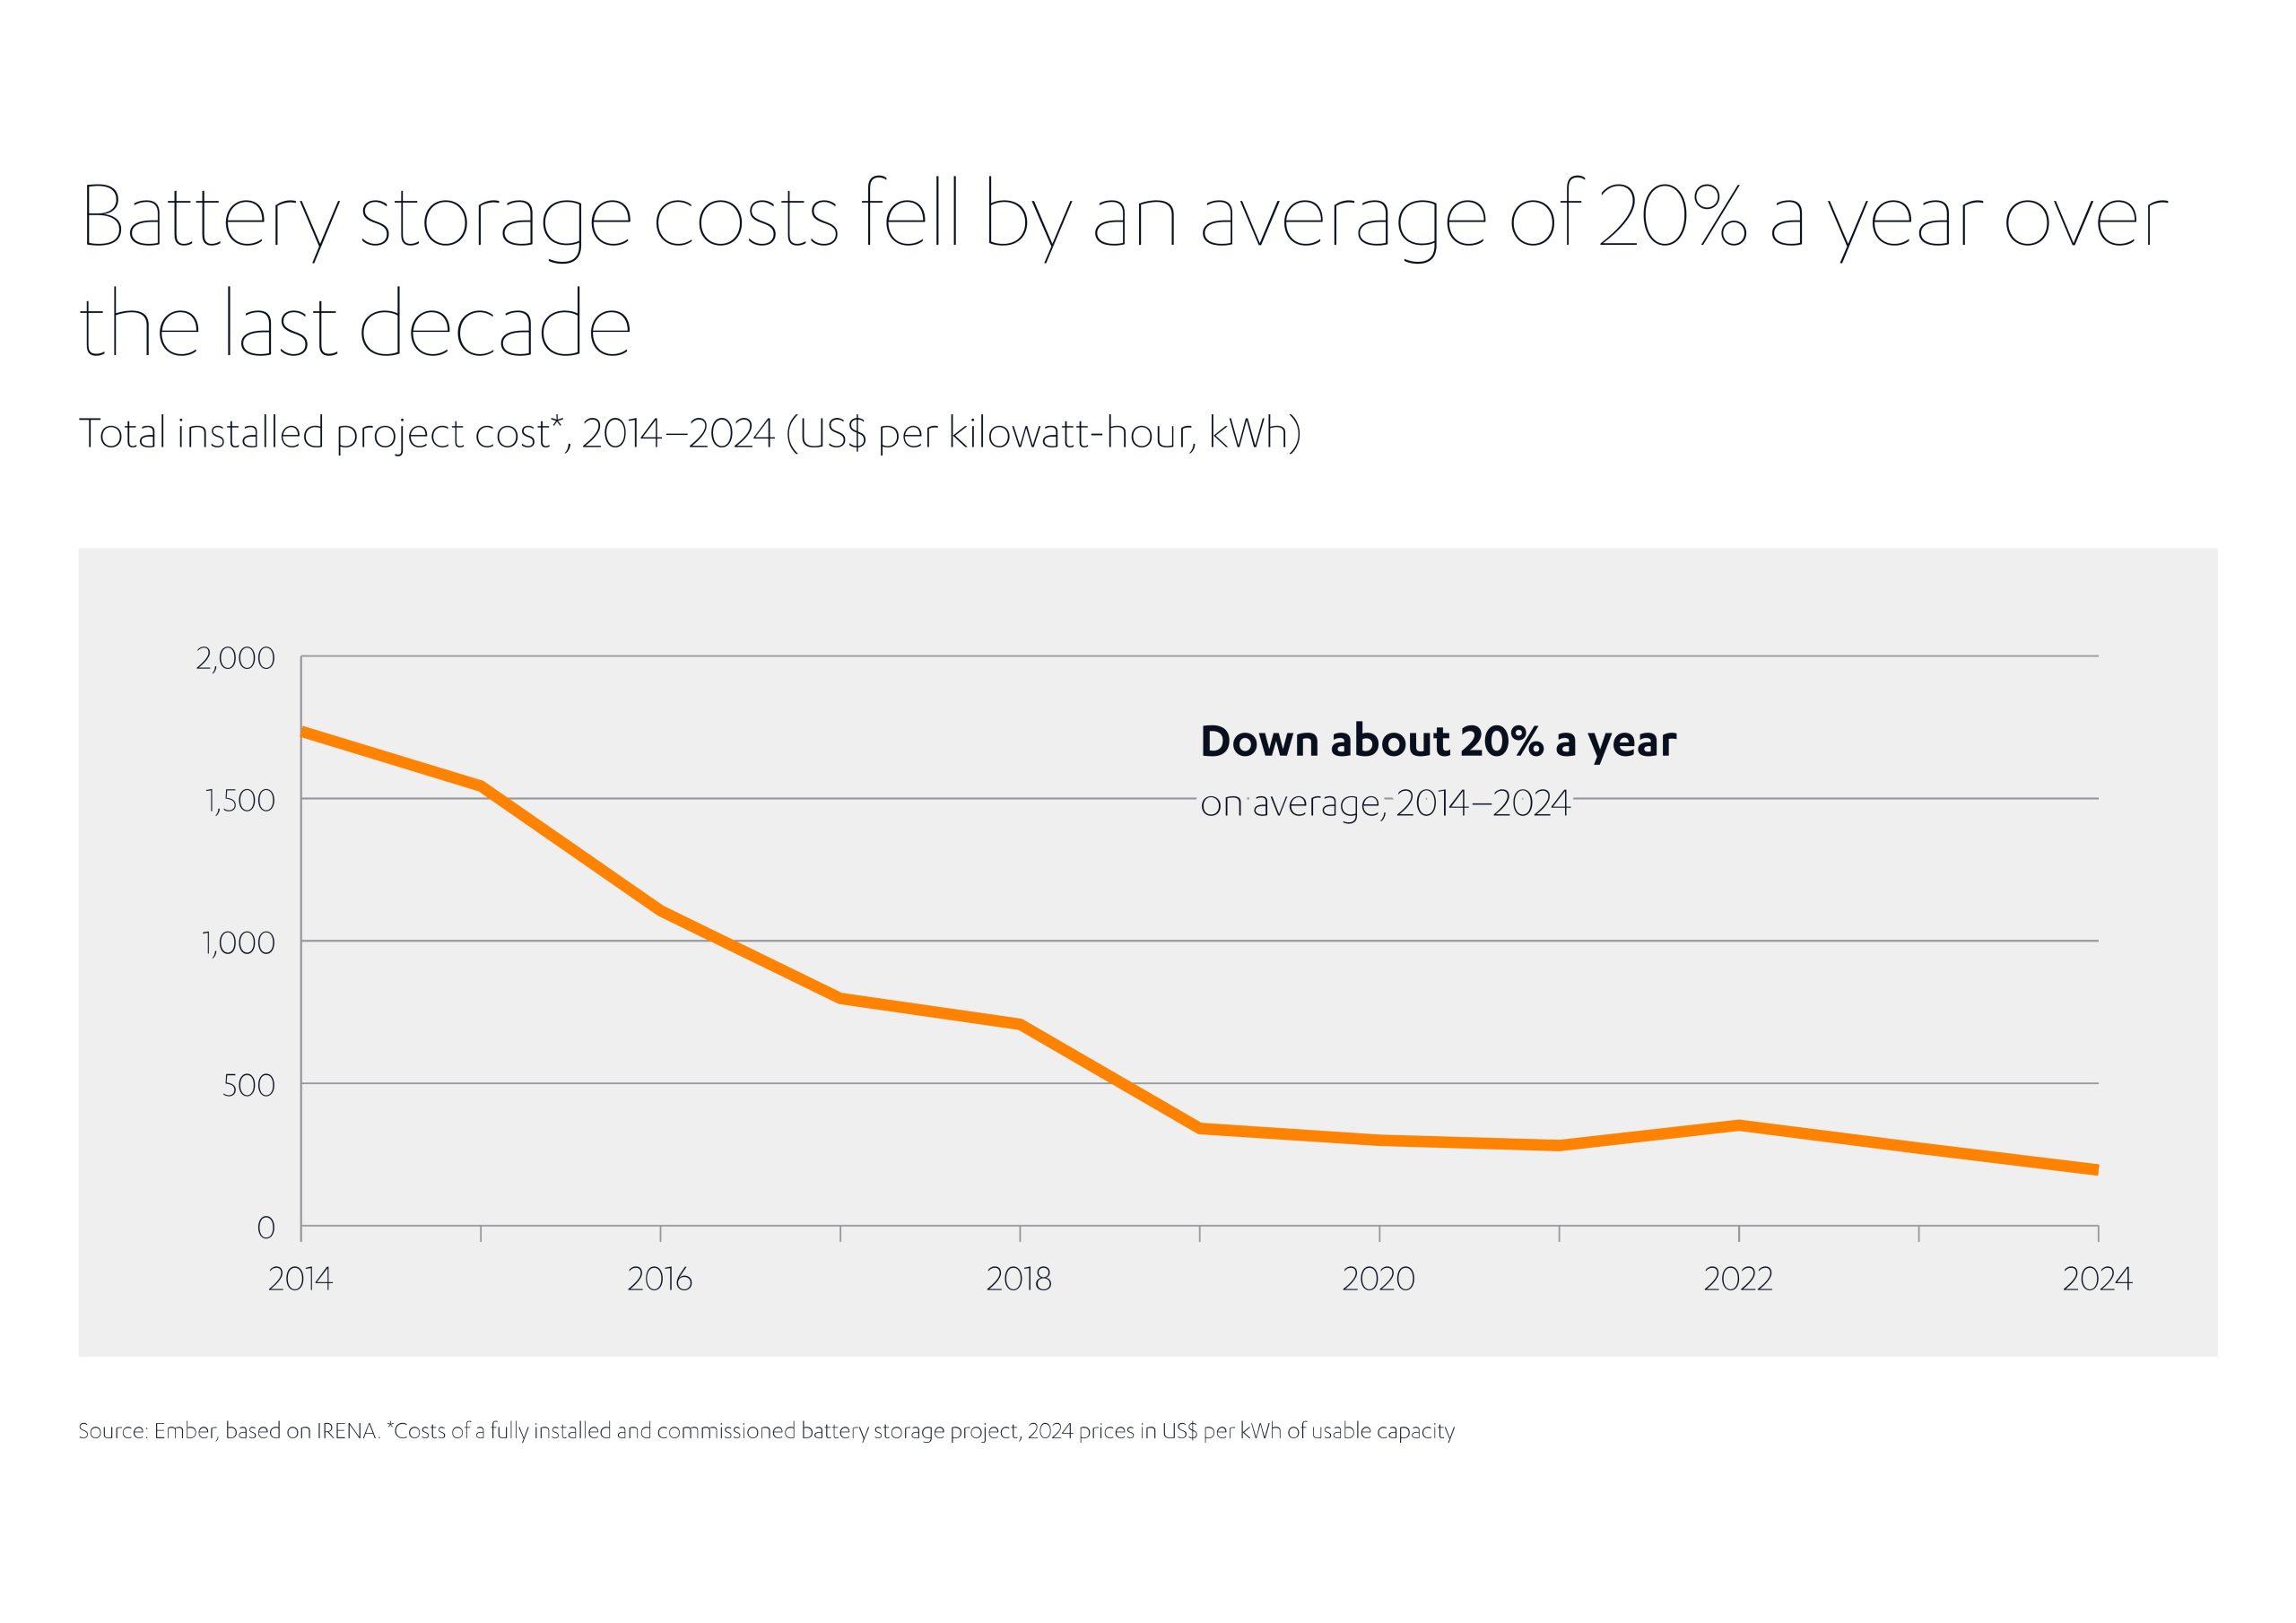
Pil ile depolama projelerinin maliyeti üretici rekabeti, iyileştirilmiş tasarımlar ve daha düşük paket fiyatları sayesinde hızla düşüyor. Bloomberg NEF verilerine göre, 2025’te dört saatlik bir pil ile depolama projesinin küresel kıyaslama maliyeti yıldan yıla %27 düşerek rekor düzeyde (MWh başına 78 ABD doları) geriledi. Bunun ardından ise 2004 ve 2014 yılları arasında kurulu maliyetlerin ortalama olarak yılda yaklaşık %20 oranında düştüğü, fiyatları önemli ölçüde düşüren on yıllık bir dönem geldi[9].
Politika
Devlet politikaları da BESS’nin büyümesini hızlandıran önemli bir faktördür. Net sıfır hedefleri, yaygın elektrik kullanımını destekleyerek şebekelere olan talebi artırır ve yenilenebilir enerjiye geçişi teşvik eder. Bu arada, birçok hükümet pil ile depolamayı desteklemek için özel olarak düzenlemeler veya teşvikler tasarlamıştır. Çin’de, depolamayı yenilenebilir projelerle birlikte konumlandırma zorunluluğu, son yıllarda BESS’nin büyümesinin büyük bir kısmını desteklemiştir. Bunlar 2025 yılında sona erdi. Diğer ülkelerde (Polonya[10], İrlanda[11] ve Avustralya dahil[12]) pil ile depolama için sübvansiyonlar veya etkili gereklilikler vardır.
Dünyanın dört bir yanındaki önemli ülkeler pil ile depolamayı nasıl kullanıyor?
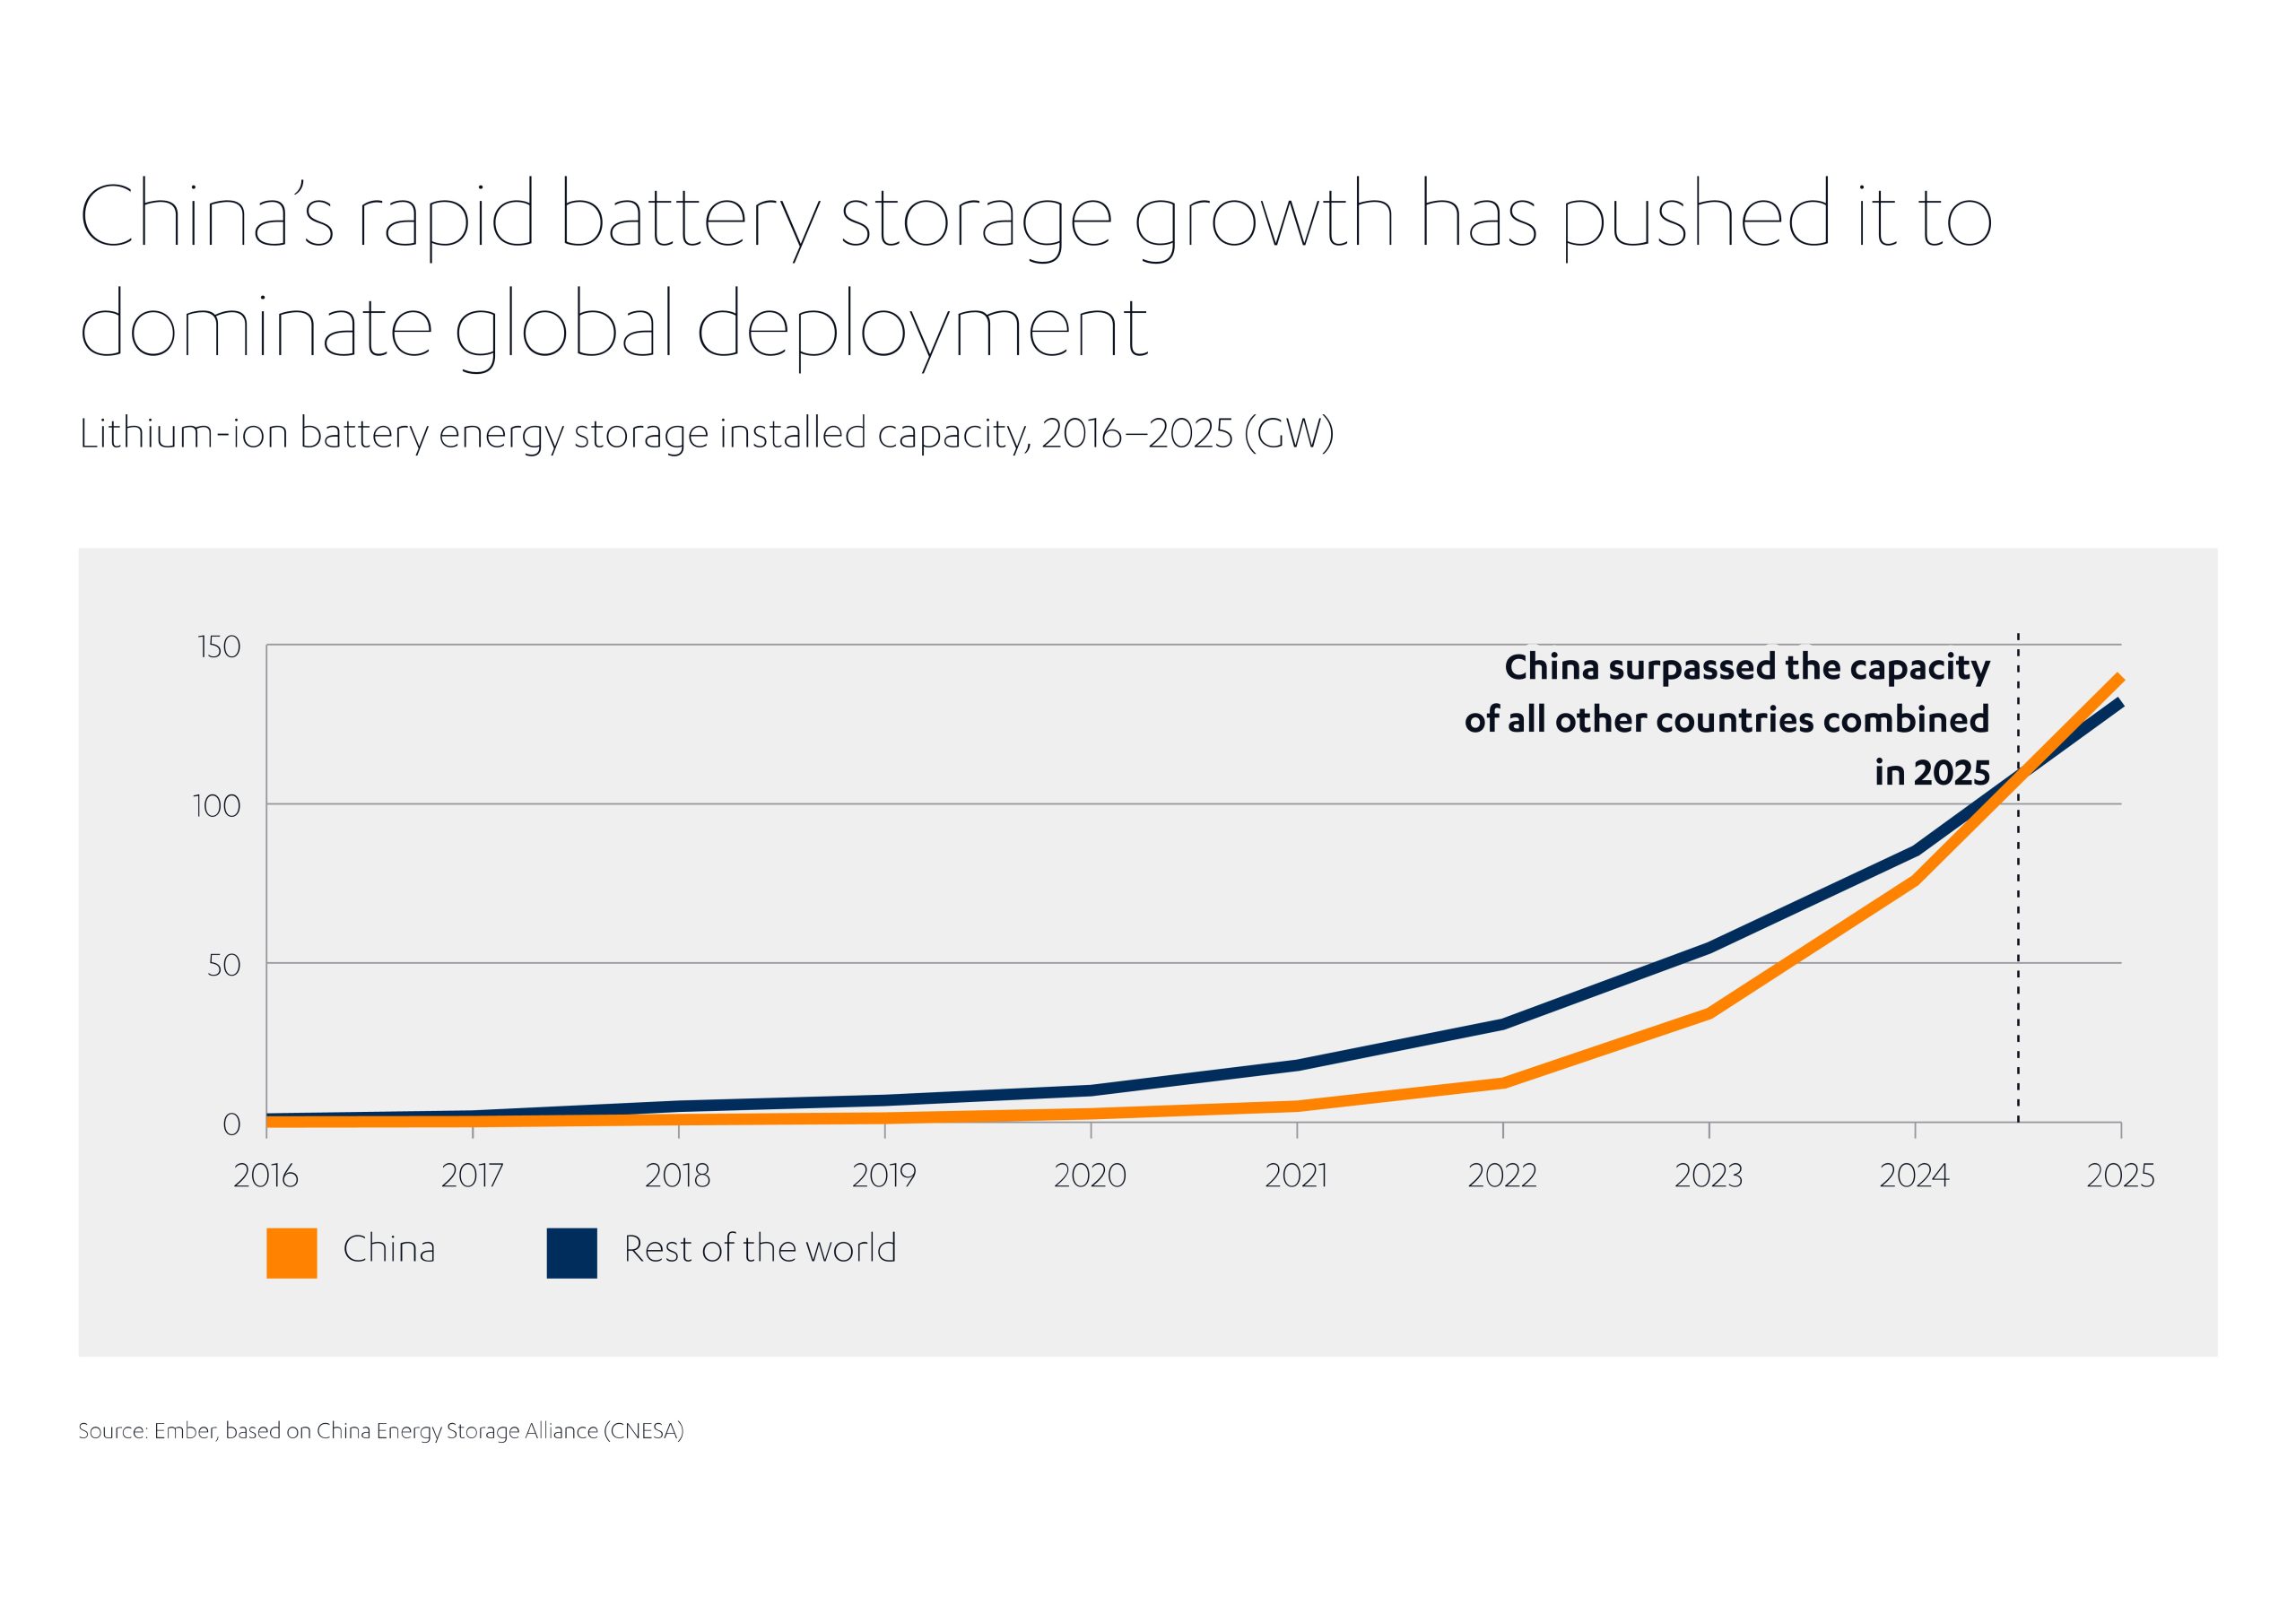
Çin, 2025 sonu itibarıyla küresel BESS kapasitesinin yarısından fazlasını oluşturan pil ile depolama alanında dünya lideridir[13].Bu kapasite büyük ölçüde enerji israfını azaltmak için tasarlanmış politikaların bir sonucudur. Ülkede, arz fazlası nedeniyle üretimin bilinçli olarak azaltılması anlamına gelen rüzgar enerjisi kısıntısı, 2016 yılında %17 ile en yüksek seviyesine ulaştı.[14]. Sonraki yıl,Çin’in eyaletleri aynı sahada birlikte konumlandırma zorunlulukları getirmeye başladı. Bu uygulama, 2021’den itibaren elektrik üretim projeleri için ulusal politika haline geldi. Bu, BESS’nin hızlı büyümesini sağlamanın yanı sıra, kısıntının düşük tutulmasına da yardımcı oldu.[15]
Bununla birlikte, bu yeni depolama kapasitesinin çoğu yetersiz kullanılmıştı, çünkü işletmeler pil ile depolamayı oluşturmak için güçlü bir teşvike sahip olsalar da bunu etkili bir şekilde kullanmak için çok daha az motivasyona sahiplerdi. Çin’de ülkenin %80’ine hizmet veren Devlet Şebeke Şirketi’nin kapsama alanında, sistemdeki piller 2024 yılında ortalama olarak zamanın %91’inde atıl durumda kaldı[16].
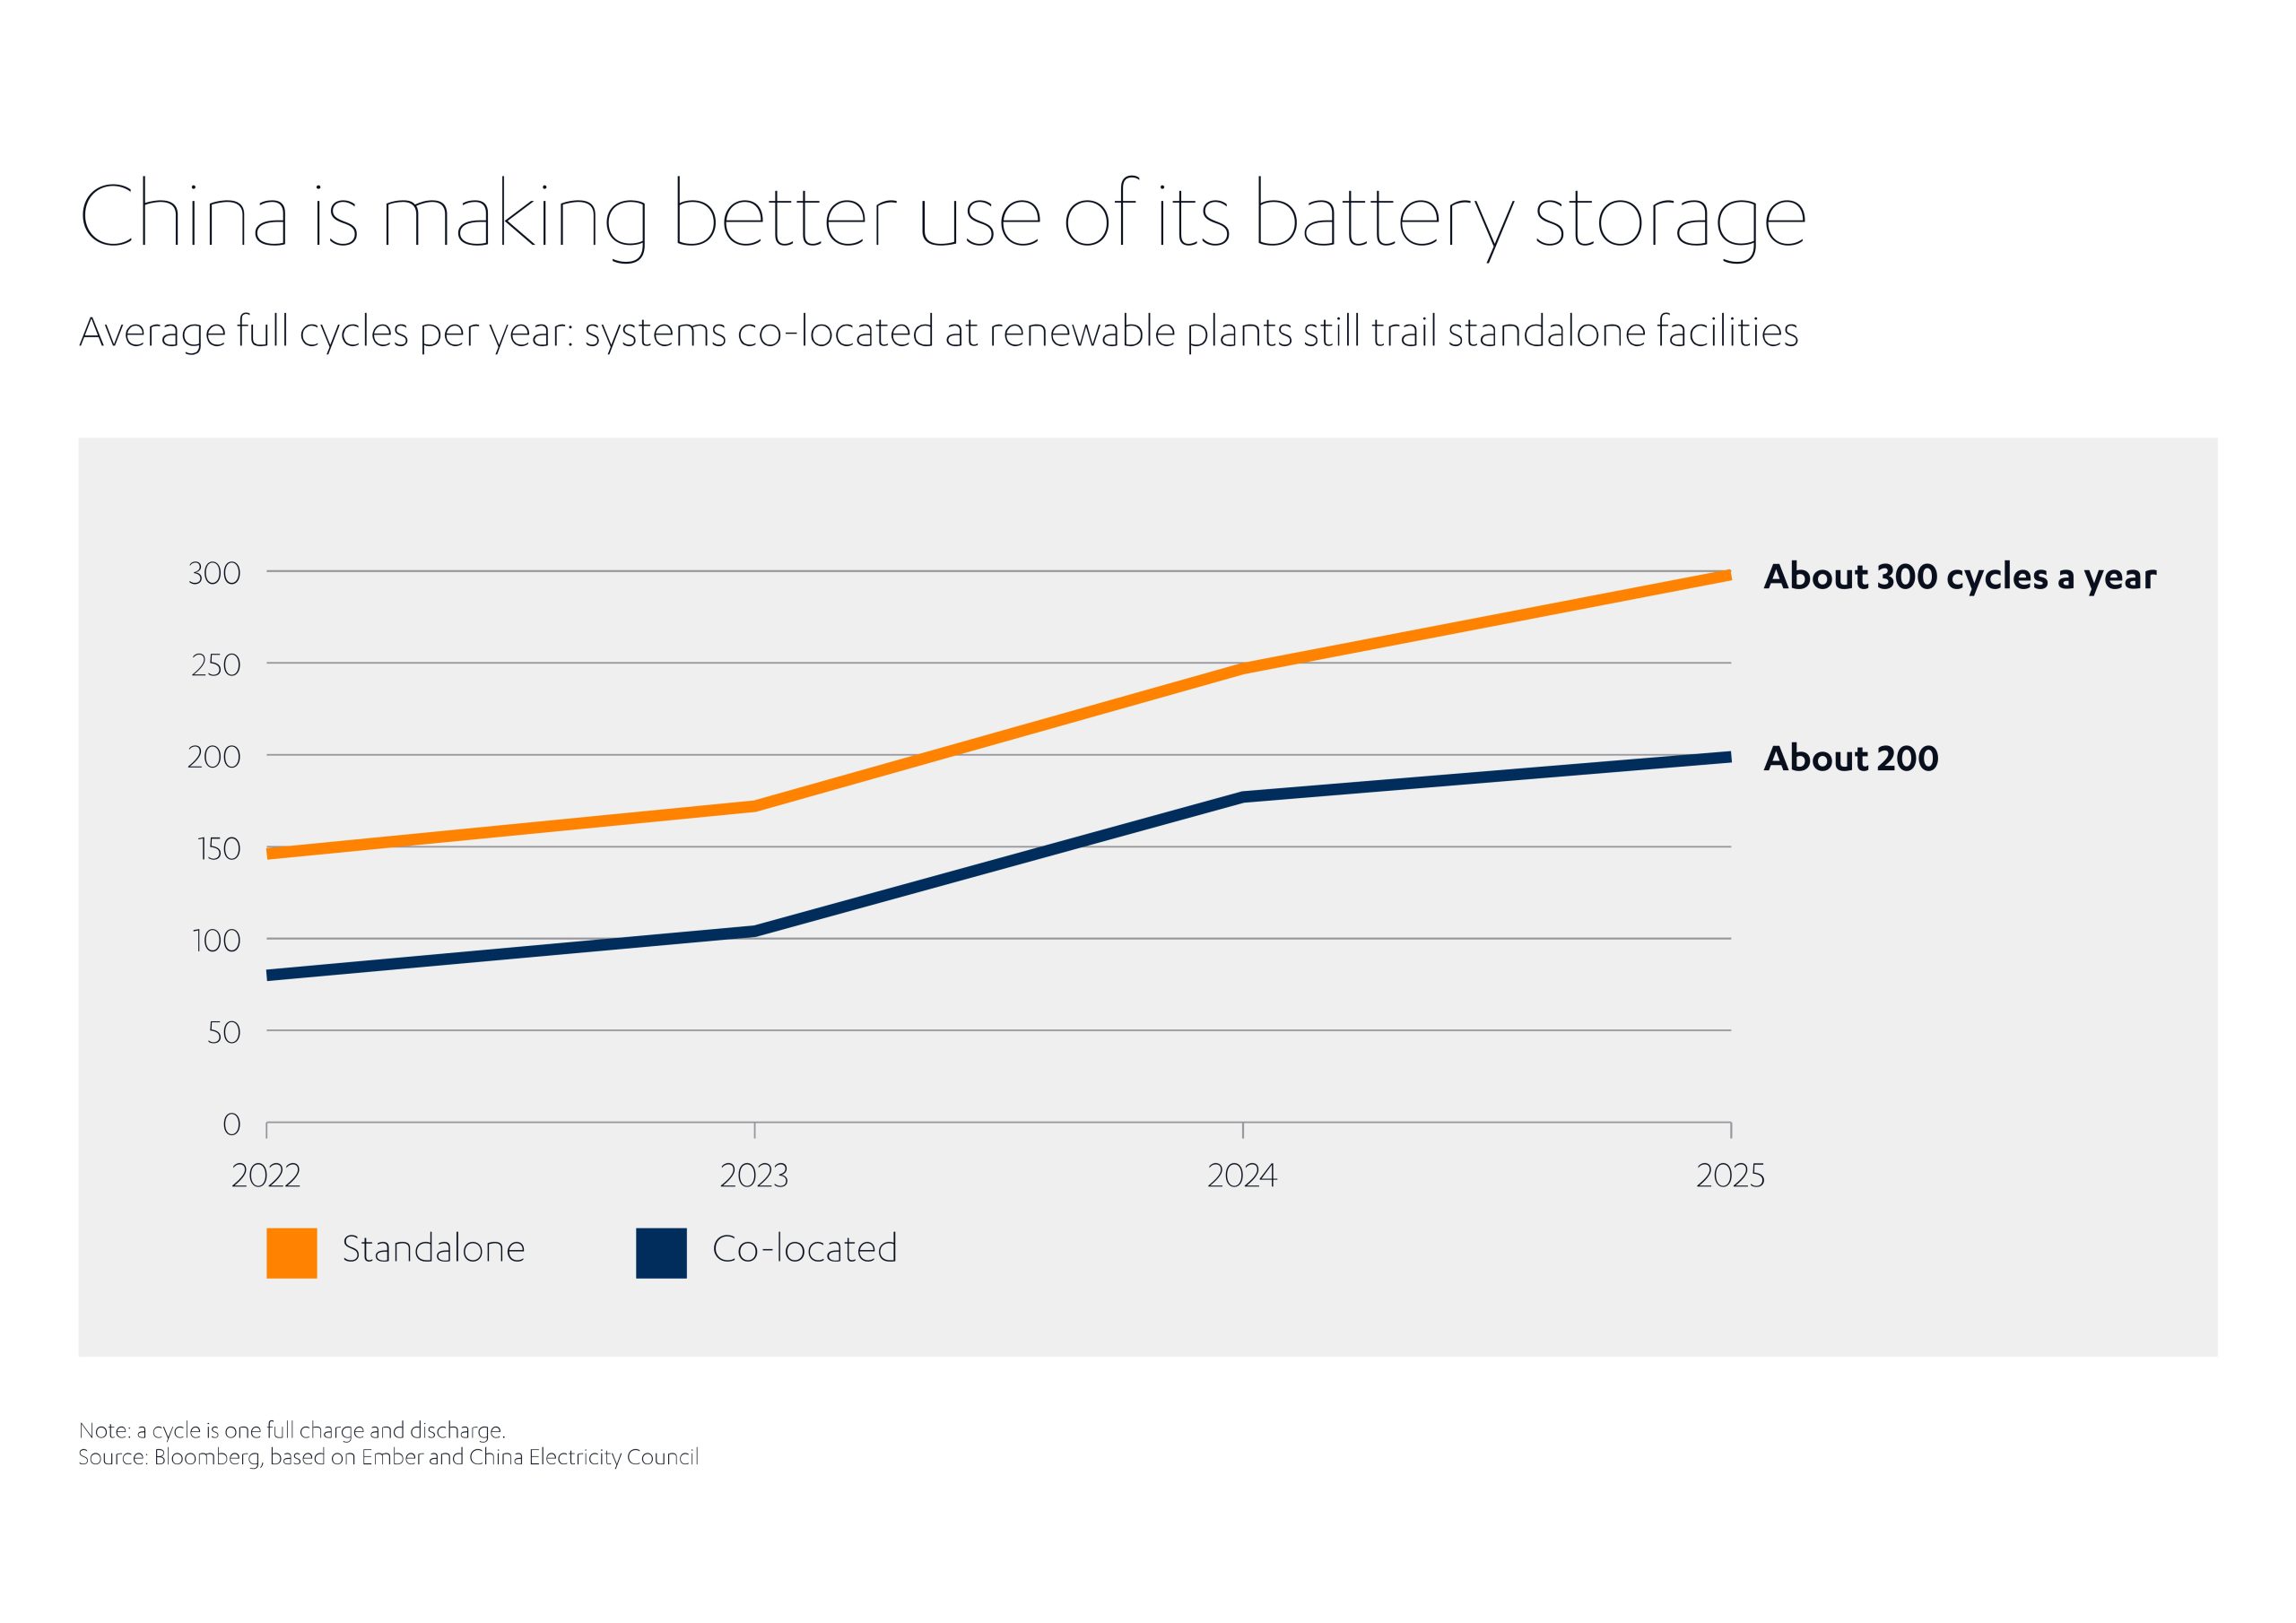
Bu bağlamda Çin farklı bir aşamaya geçiyor. Odak noktası, aynı sahada birlikte konumlandırılmış BESS sistemlerinden, belirli bir santrale bağlı olmayan ve daha esnek kullanım imkanı sunan bağımsız sistemlere kayıyor. Bu, iki politika değişikliğinden kaynaklanıyor:
- Şubat 2025’te, aynı sahada birlikte konumlandırma zorunluluğunun sona ermesi[17]
- Ocak 2026’da, kapasite mekanizması uygulamasının (elektrik santrallerine ürettikleri elektriğin yanı sıra üretime hazır bulunmaları için ödeme yapılması) bağımsız BESS sistemlerini kapsayacak şekilde genişletilmesi[18]
Sonuçlar dikkat çekici: bağımsız depolama, Ocak ve Nisan 2026 arasında yeni kurulu kapasitenin %84,7’sini oluşturan ve aynı sahada birlikte konumlandırılmış sistemlerin yalnızca %8,4’ünü oluşturduğu birincil pazarın itici gücü haline geldi[19].
Bağımsız sistemler, enerji arbitrajı (daha düşük fiyatlarda enerji depolamak ve fiyatlar yükseldiğinde bunu satmak) ve kiralama kapasitesi dahil olmak üzere çeşitli şekillerde gelir kazanabilir. Pazara dayalı daha esnek fiyatlandırmaya geçmek gibi politikalar, Çin’in hem bağımsız hem de aynı sahada birlikte konumlandırılmış depolama sistemlerini kullanmasını artırmaya yardımcı oluyor ve hala gelişim için bolca alan var. Analistler, 2025’te hem aynı sahada birlikte konumlandırılmış hem de bağımsız pil ile depolama alanının kullanımının optimize edilmesinin, Singapur’un tüm ekonomisine beş ay boyunca güç sağlamaya eş değer bir miktarda enerji geçişine imkan verebileceğini söylüyor[20].
Analistler, 2025’te hem aynı sahada birlikte konumlandırılmış hem de bağımsız pil ile depolama alanının kullanımının optimize edilmesinin, Singapur’un tüm ekonomisine beş ay boyunca güç sağlamaya eş değer bir miktarda enerji geçişine imkan verebileceğini söylüyor.
“Çin, rekor sürede dünyanın en büyük pil ile depolama filosunu inşa etti, ancak pillere sahip olmak, onları kullanmakla aynı şey değil. Çin’in depolama hikayesinin bir sonraki aşaması, kaç gigawatt eklendiğiyle değil, yeni güç sistemini ne kadar iyi destekleyebilecekleri ile tanımlanacaktır,” diyor Trina Solar grup stratejisi kıdemli yöneticisi Siming Liu[21].
Amerika Birleşik Devletleri dünyanın ikinci büyük pil ile depolama pazarıdır ve sektör de burada hızla büyümektedir. 2026’nın ikinci çeyreğinde, 700.000 evin günlük gereksinimlerini karşılamak için yeterli olan 20,2 GWh’lik yeni kapasite devreye girdi. En son büyüme, şebeke ölçeğindeki büyük sistemlerden kaynaklandı ve 1 GWh’nin üzerinde kapasiteye sahip yedi kurulum yalnızca 2. çeyrekte devreye girdi. Ülkede 2026 yılında pil kapasitesinde %20’lik bir artış bekleniyor[22].
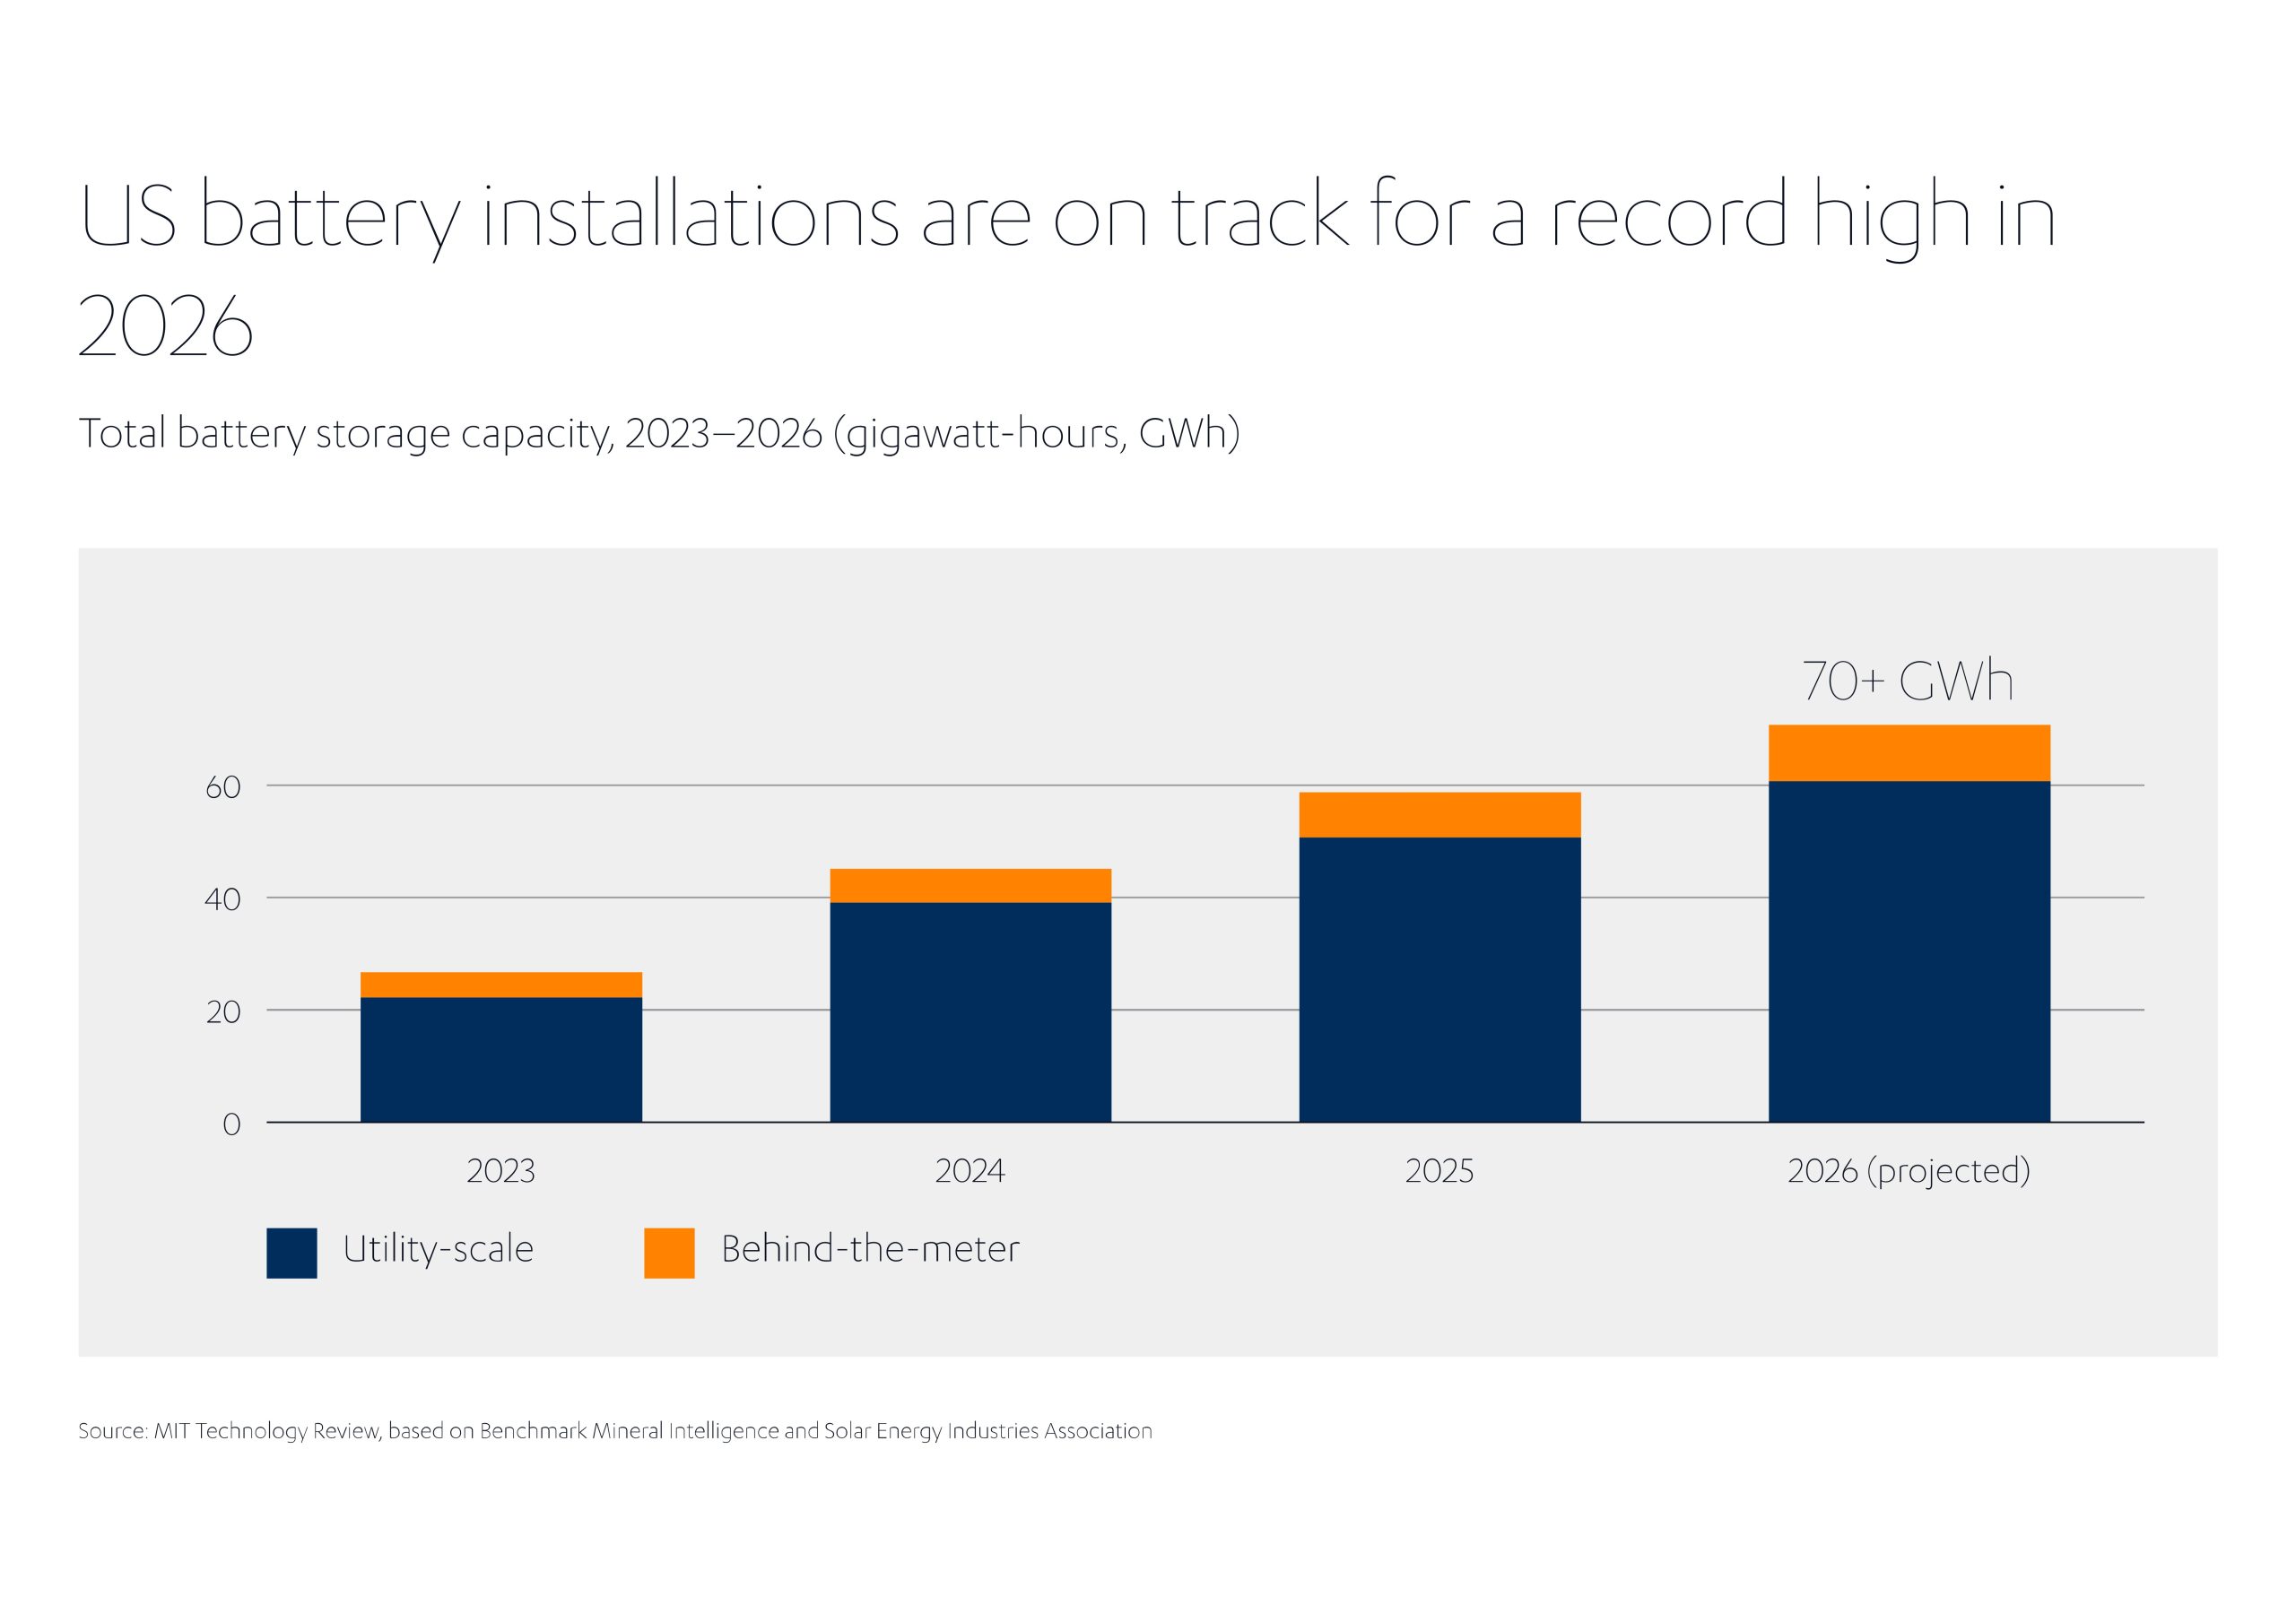
En büyük pil kapasitesine sahip iki ABD eyaleti Teksas ve Kaliforniya’dır ve bu eyaletlerin büyümesi, sektörü geliştirmenin tek bir yolu olmadığını göstermektedir. Kaliforniya’da 2019’da 700 MW’tan az olan kapasite hızla büyüyerek bugün 21 GW’ın üzerine çıktı[23] ve şebekenin gece kullanım için gün içinde üretilen bol miktarda güneş enerjisini depolamasına olanak sağladı. Eyaletteki pillerin, en yüksek talep seviyesinin yaklaşık dörtte birine güç verebileceği tahmin ediliyor.
Bu genişleme, düşen fiyatların ve şebeke güvenilirliği endişelerinin yanı sıra, ABD’nin 2013’teki ilk enerji depolama zorunluluğu da dahil olmak üzere düzenlemelerle de desteklenmiştir. Bu politikanın itici gücü, eyaletin 2045 yılına kadar %100 temiz elektrik hedefidir.
Bu arada Teksas, çok az doğrudan politika müdahalesi ile ülkedeki en hızlı büyüyen pil ile depolama pazarı haline geldi. Politika müdahalesi yerine, enerji arbitrajı yoluyla ortaya çıkan ekonomik fırsatların yanı sıra artan talep (nüfus artışı ve veri merkezleri yoluyla) de en önemli faktörler arasındadır. Hızlı izin süreçlerine ve büyük miktarda araziye sahip olan Texas’ın yasal düzenlemelerin sıkı olmadığı iş ortamının da büyümeye katkıda bulunduğu düşünülmektedir.
Kaliforniya ve Teksas sahaya liderlik ederken, ABD’nin diğer bölgeleri ciddi ilerleme kaydediyor
Kaliforniya ve Teksas sahaya liderlik ederken, ABD’nin diğer bölgeleri de ciddi ilerleme kaydediyor 2026’nın 2. çeyreğinde Arizona’da ülkedeki en büyük ve tüm eyaletlerde şimdiye kadar kaydedilen en güçlü çeyreklik performans olan 6,2 GWh’lik yeni kurulumlar görüldü[24]. Federal yatırım vergisi kredilerinin rüzgar ve güneş enerjisi için olanların aşamalı olarak kaldırılmasına rağmen enerji depolama projeleri için devam etmesi, sektörün güçlü büyümesine katkıda bulunmaktadır.
ABD ve Çin, küresel pil kurulumunda önde gelen ülkeler olsa da diğer ülkeler de hızlı ilerlemeler kaydediyor.
Avustralya, 2025 yılında finansal kapanışı tamamlanan 4,3 GW büyük ölçekli pil kapasitesi ile artık şebeke ölçeğinde dünyanın en büyük üçüncü pil pazarıdır[25]. Nüfusa göre kapasite bakımından Çin ve ABD’de milyon kişi başına 400 MWh’den daha az olan seviyelerle kıyaslandığında ülke halihazırda milyon kişi başına 1 GWh’nin üzerindeki kapasitesiyle açık ara liderdir.[26]
Avustralya elektrik şebekesi enerji üretiminin %43’ünü yenilenebilir enerji kaynaklarının oluşturmasıyla birlikte, şebekenin dayanıklılığını korumak ve arz ile talebi dengelemek açısından pil ile depolama sistemleri giderek daha fazla önem kazanıyor. Ülkenin Ulusal Elektrik Pazarı genelinde, 2026’nın ilk çeyreğindeki ortalama pil deşarjı, bir önceki yılın üç katından daha fazla olan 359 MW seviyesine ulaştı[27].
Avustralya eyaletleri ve ulusal hükümeti BESS’ye stratejik ve finansal destek sağlamaktadır. Şubat ayında çevrimiçi hale gelen 500 MW kapasiteli Collie BESS tesisi, Batı Avustralya’nın devlete ait enerji şirketi Synergy tarafından üç yıl içinde teslim edilen üçüncü BESS iken[28] haziran ayında hükümetin Capacity Investment Scheme (bir gelir sigortalama girişimi) 4,2 GW birleşik kapasitesiyle 15 yeni BESS projesini destekledi ve 4,2 milyar ABD doları tutarındaki özel yatırımın kilidini açması bekleniyor[29].
“Kapasite Yatırım Programımız, Avustralya’nın temiz enerji projelerini bölgesel topluluklardaki işlere ve milyonlarca ev için daha ucuz, daha güvenilir enerjiye dönüştürüyor. Dünyadaki en iyi güneş ve rüzgara sahibiz ve şebekemizi küresel enerji dalgalanmalarından korumak ve [insanların] enerji faturalarını düşürmek için pillerde depolanan egemen yenilenebilir enerjilerimizi kullanıyoruz.” diyor Avustralya iklim değişikliği ve enerji bakanı Chris Bowen[30].
Avustralya aynı zamanda Jameel Energy ve Kanada altyapı fonu OMERS’in bir parçası olan Fotowatio Renewable Ventures (FRV) için önemli bir pazardır.
Şubat 2026’da FRV Avustralya’nın Yeni Güney Galler’deki Armidale East BESS projesi, Uzun Süreli Depolama Uzun Vadeli Enerji Hizmeti Sözleşmesi (LTESA) ile destek almaya hak kazandı. LTESA çerçevesi, elektrik sisteminin güvenliğini, dayanıklılığını ve karbondan arındırılmasını destekleyen uzun süreli depolama çözümlerinin konuşlandırılmasını hızlandırmak için devletin stratejisinin temel bir direğidir.
Armidale’nin yaklaşık 16 km doğusunda bulunan proje, toplam 315 MW’lık bir kapasite sunacak ve bu kapasitenin 157,5 MW’ı LTESA kapsamında sözleşme yapılan 8 saatlik bir sistemi içerecek ve bu da onu ülkede şu anda geliştirilmekte olan en önemli uzun süreli enerji depolama sistemlerinden biri haline getirecek.
FRV Avustralya, daha dayanıklı ve sürdürülebilir bir şebeke oluşturmaya yardımcı olmak için entegre üretim ve depolama projeleri portföyünü büyütmeye devam ediyor
Armidale East’in, şu anda Victoria’da inşaat halinde olan Terang (kutuya bakın) ve Gnarwarre tesisleri ile birlikte FRV Avustralya’nın ülkedeki üçüncü BESS projesi olması bekleniyor. Bu dönüm noktası ile FRV Avustralya, daha dayanıklı ve sürdürülebilir bir şebeke oluşturmaya yardımcı olmak için entegre üretim ve depolama projeleri portföyünü büyütmeye devam ediyor. Şirket şu anda Avustralya ve Yeni Zelanda’da 1 GW kapasiteyi aşan dokuz PV tesisi işletmektedir.
Odakta: Terang BESS
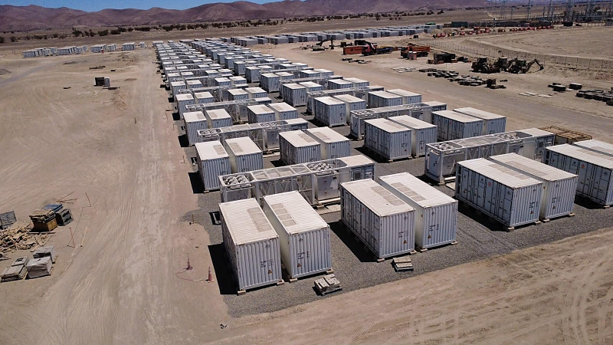
FRV Avustralya, Victoria’daki Terang BESS gibi iddialı projelerle Avustralya’nın pil ile depolama kapasitesinin büyümesine katkıda bulunuyor. Tesisin inşaatı Ağustos 2024’te başladı ve şimdi tamamlanmak üzere, tesis şebekeye zaten bağlı ve enerji verilmiş durumda[1]. 100 MW deşarj kapasitesine ve 200 MWh depolama kapasitesine sahip olacaktır.
Terang tesisi, FRV’nin pek çok küresel BESS projesinden biri. Ayrıca Victoria’da, 2025’te finansal kapanışı yapılan 250 MW kapasiteli Gnarwarre BESS olacak. Avustralya tesisleri İspanya, İtalya, Almanya ve Birleşik Krallık gibi ülkelerde devam eden düzinelerce FRV BESS projesi arasında yerini alıyor[1].
Pil ile depolama alanını ölçeklendirmenin önündeki potansiyel engeller nelerdir?
Pil ile depolama kanıtlanmış, uygun fiyatlı bir teknolojidir. Peki, işin püf noktası nedir? Birçok zorluk BESS teknolojisinden ziyade çevredeki altyapı ve politikayla ilgilidir. Büyümesini engelleyebilecek önemli faktörler şunları içerir:
Bağlantı gecikmeleri
Elektrik şebekeleri, BESS’nin büyümesine yetişmekte zorlanıyor. Bloomberg, örneğin ABD’de, şebeke işletmeleri bunları desteklemek için gerekli iyileştirmeleri yapmakta zorlanırken, “şebeke bağlantı kuyruklarında depolama projelerinin biriktiğini” bildiriyor. Ülke genelinde, enerji depolama projelerini bağlamak için ortalama bekleme süresi 2015 yılında bir buçuk yıldan 2025 yılında beş yıla yükselmiştir[31].
Güvenlik endişeleri
Pil ile depolamanın güvenlik riskleri, geçen yıl dünyanın en büyük BESS tesislerinden biri olan Moss Landing, California’daki büyük bir yangınla önemli ölçüde öne çıktı. Bu yangın günlerce sürdü ve tesisin %75’ini yok etti[32]. 300 MW’lık tesis, kendi kendini ısıtma reaksiyonu olan termal kaçak nedeniyle söndürülmesi çok zor olan ve çok yüksek sıcaklıklara ulaşarak zehirli gazların salınmasına yol açan bir felaket yaşadı.
Kaza, BESS tesisleri için standart teknoloji olan lityum-iyon pillerin güvenliğine odaklandı. ABD Çevre Koruma Ajansı; birçok topluluğun meşru güvenlik endişelerini dile getirdiğini[33], Birleşik Krallık’taki kanun yapıcıların ise risklerin “benzersiz zorluklar” getirdiğini söylediğini söylüyor.[34]
Planlama ve izin
Dünyanın birçok yerinde, güvenlik endişeleri ve diğer yerel endişeler BESS projeleri için engeller ve gecikmeler yaratıyor. Bazı ABD kasabaları BESS üzerinde moratoryumlar kurmuştur ve Birleşik Krallık planlama sistemi, bu projeleri sıklıkla engeller veya geciktirir[35].
Avrupa’nın başka yerlerinde düzenleyici çerçeveler sık sık değişir ve farklı bölgelere göre değişiklik gösterebilir, bu da geliştiriciler için belirsizlik yaratır. Sektörde çalışan bir hukuk firması Almanya’da düzenleyici belirsizliklerin “planlamayı karmaşıklaştırdığını, uyum riskini artırdığını ve yatırım kararlarını geciktirebileceğini”[36] söylüyor.
Tedarik zinciri zorlukları
Çin, madencilikten işleme ve üretime kadar her aşamada küresel pil tedarik zincirinde önemli bir rol oynamaktadır. Örneğin Çinli şirketler, dünyanın lityum madenciliği kapasitesinin %25’ini kontrol ediyor. Ülke, dünyadaki toplam grafiti rezervlerinin %90’ını işliyor ve 2023’te küresel pil paketi ve bileşen ihracatının %74’ünü gerçekleştiriyor[37]. Benzer şekilde, eksiksiz BESS sistemleri üreten Çinli sistem entegratörleri küresel pazarın %76’sını elinde bulunduruyorlar.[38]
Ülkenin hakimiyeti fiyatların düşmesine katkıda bulundu ancak uzun vadede BESS projeleri için bağımlılık ve öngörülemezlik yaratabilir. Pekin’in pil ile depolama üretim tesisleri için onayları kısa süre önce durdurması [39]veya ABD hükümetinin belirli ülkelerden elektrikli ekipman ithalatı yasağı gibi gelişmelerle başa çıkmak, tedarik zincirinde çeşitlilik olmadığında daha zor hale gelir.
Enerji güvenliğini korurken 2030 yılına kadar küresel yenilenebilir enerji kapasitesini üçe katlamayı amaçlayan COP28 hedefine ulaşmak için enerji depolamasının altı kat artması gerekiyor
Pil ile depolamanın geleceği nedir?
Pil ile depolama kapasitesinin önümüzdeki yıllarda önemli ölçüde artması bekleniyor. IEA, COP28’in 2030 yılına kadar küresel yenilenebilir enerji kapasitesini üç katına çıkarma hedefini karşılarken enerji güvenliğini de sürdürmesi için enerji depolama alanının altı kat artması gerektiğini ve pil ile depolama alanının da büyümenin %90’ını oluşturduğunu söylüyor[40]. Bu, kurulumda yılda %25’lik bir artış gerektirecektir. McKinsey, kurulu kapasitede 2022 ve 2030 yılları arasında yılda %50 oranında daha yüksek bir artış öngörüyor[41].
Bu büyüme düzeyine ulaşmak, endüstriler ve hükümetlerden aşağıdakileri içeren önemli hususlarla odaklanmış bir yaklaşım gerektirecektir:
- Stratejik politika. İzin ve bağlantıda darboğazların üstesinden gelmek için açık bir düzenleme ve güçlü bir liderlik gerekir. Birleşik Krallık, son dönemde bağlantı hattını “neyin, ne zaman gerekli olduğuna” odaklanacak şekilde reforme eden ve “inşaata hazır” projelere öncelik veren ülkelerden biri.[42]. Kaliforniya gibi ABD eyaletleri, çeşitli diğer izinlere olan ihtiyacı ortadan kaldırarak temiz enerji projelerini hızlandırmaya yönelik önlemlere sahiptir.
- Endüstri optimizasyonu. McKinsey’e göre en iyi performans gösteren BESS geliştiricileri ortalamadan %40 daha iyi sermaye harcamalarına sahiptir ve bu avantajın büyük kısmı sözleşme, mühendislik, tedarik ve inşaata daha iyi yaklaşımlarla açıklanmaktadır. Sistem tasarımlarının optimize edilmesi, personelin eğitilmesi ve kaynak kullanımı düzenlemelerinin geliştirilmesi; süreçlerin gelişimine ve maliyetlerin düşürülmesine yardımcı olabilecek yaklaşımların örnekleridir.
- Yeni teknoloji. Gelecekteki teknolojik gelişmelerin, güvenlik risklerinden tedarik zinciri kısıtlamalarına kadar zorlukları ele almak için yeni yollar sunması muhtemeldir. Örneğin, sodyum-iyon piller mevcut lityum-iyon seçeneklerine daha güvenli ve daha ucuz bir alternatif olma potansiyeline sahiptir. Çinli bir şirket olan CATL, kısa süre önce dünyanın ilk gerçek dünyadaki doğrulanmış sodyum-iyon enerji depolama çözümü olduğu iddia edilen TENER sodyum pilini tanıttı[43]. Bu teknoloji, sodyumun bol bulunması nedeniyle Çin’e olan bağımlılığı uzun vadede azaltabilir.
Abdul Latif Jameel Uluslararası Yönetim Kurulu Başkan Yardımcısı Fady Jameel’in de dediği gibi, “Daha iyi pil ile enerjisi depolama sistemlerine olan ihtiyaç yoğun. BESS’yi gerekli ölçekte uygulamak büyük bir zorluk olacak. Ancak bu potansiyel göz korkutucu olsa da işletmelerin ve hükümetlerin buna yanıt verme biçimlerinin yaratıcı ve heyecan verici olması bize umut veriyor. Başarının getireceği ödüllerin hem ilgili taraflar hem de daha geniş kapsamda dünya için önemli olacağını biliyorlar.”
Beş hızlı bilgi: pil ile depolamanın yükselişi
S: Pil ile depolama ne kadar hızlı büyüyor?
C: Son derece hızlı. Uluslararası Enerji Ajansı (IEA), bu teknolojiyi 2025 yılında dünya genelinde eklenen ve bir önceki yıla göre %40 artış anlamına gelen 108 GW kapasite artışı ile bugün en hızlı büyüyen enerji teknolojisi olarak adlandırılıyor. Kurulu kapasite sadece beş yılda on bir kat arttı.
S: Neden ona bu kadar çok ihtiyacımız var?
C: Çünkü şebeke üretimi değişiyor. Güneş ve rüzgar, enerji üretimimizi daha fazla besledikçe güneşin parlamadığı veya rüzgarın esmediği zamanlarda enerji depolamak çok önemli hale geliyor. Yapay zeka ve elektrikli araçlardan gelen talep arttıkça depolama sistemleri şebekelerin istikrarı için kritik hale geliyor.
S: Pil ile depolamada dünyaya kim liderlik ediyor?
C: Çin, geniş bir marjla – küresel kapasitenin yarısından fazlasını oluşturur. ABD ikinci sırada yer alırken Avustralya üçüncü büyük kamu ölçekli pazar haline geldi ve nüfus başına düşen miktar açısından, milyon kişi başına 1 GWh’den fazla kapasiteyle dünya lideri oldu.
S: Pil ile depolamayı engelleyen nedir?
C: Birçok engel, sistemler ve uygulama etrafındaki süreçlerle ilgilidir. ABD’de, bir depolama projesinin şebekeye bağlanmasını bekleme süresi 2015’te 18 ay iken bugün beş yıla yükseldi. Güvenlik endişeleri yerel muhalefeti ve planlama gecikmelerini besliyor ve tedarik zinciri Çin’de şiddetli bir şekilde yoğunlaşıyor ve bu da jeopolitik gerilimler arasında belirsizlik yaratıyor.
S: Dünya yeterli pil ile depolama kapasitesi oluşturabilir mi?
C: COP28’in 2030’a kadar yenilenebilir enerjiyi üç katına çıkarma hedefini karşılamak için IEA, enerji depolamasının altı kat büyümesi gerektiğini ve bu büyümenin %90’ının pillerle sağlanacağını söylüyor. Bu, ulaşılması zor bir hedef. Ancak maliyetlerin düşmesi, sodyum-iyon gibi yeni pil kimyalarının ortaya çıkması ve hükümetler ile sanayinin harekete geçmesiyle sektör, bu zorluğun üstesinden gelmek için hızla çalışıyor.
[1] https://www.iea.org/reports/global-energy-review-2026/technology-battery-storage
[2] https://about.bnef.com/insights/clean-energy/energy-storage-enters-the-100-gigawatt-era-three-things-to-know/
[3] https://energyindustryreview.com/power/battery-storage-capacity-record-growth-and-trends-in-2026/
[4] https://about.bnef.com/insights/clean-energy/energy-storage-enters-the-100-gigawatt-era-three-things-to-know/
[5] https://www.iea.org/commentaries/battery-storage-is-scaling-up-and-taking-on-a-larger-system-role
[6] https://www.iea.org/commentaries/battery-storage-is-scaling-up-and-taking-on-a-larger-system-role
[7] https://www.reuters.com/sustainability/climate-energy/data-centres-drive-energy-storage-boom-cycle-next-five-years-ubs-says-2025-11-12/
[8] https://www.mckinsey.com/industries/industrials/our-insights/powering-the-future-strategies-for-battery-energy-storage-developers
[9] https://ember-energy.org/latest-insights/how-cheap-is-battery-storage/
[10] https://www.ess-news.com/2025/12/19/poland-allocates-subsidies-to-14-5-gwh-of-energy-storage-projects/
[11] https://www.arthurcox.com/knowledge/new-connection-policy-for-data-centres-in-ireland/
[12] https://www.dnv.com/article/global-battery-energy-storage-system-bess-trends-and-investment-drivers-across-key-regions/
[13] https://ember-energy.org/latest-insights/from-scale-to-system-navigating-the-next-phase-of-chinas-battery-storage/
[14] https://ember-energy.org/latest-insights/from-scale-to-system-navigating-the-next-phase-of-chinas-battery-storage/
[15] https://ember-energy.org/latest-insights/from-scale-to-system-navigating-the-next-phase-of-chinas-battery-storage/
[16] https://www.bloomberg.com/news/articles/2024-08-12/china-rapidly-expands-battery-fleet-but-needs-to-start-using-it
[17] https://ember-energy.org/latest-updates/chinas-batteries-move-beyond-capacity-scale-up-utility-scale-storage-could-have-shifted-23-twh-more-clean-power-in-2025/
[18] https://ember-energy.org/latest-insights/from-scale-to-system-navigating-the-next-phase-of-chinas-battery-storage/
[19] https://ember-energy.org/latest-updates/chinas-batteries-move-beyond-capacity-scale-up-utility-scale-storage-could-have-shifted-23-twh-more-clean-power-in-2025/
[20] https://ember-energy.org/latest-insights/from-scale-to-system-navigating-the-next-phase-of-chinas-battery-storage/
[21] https://ember-energy.org/latest-updates/chinas-batteries-move-beyond-capacity-scale-up-utility-scale-storage-could-have-shifted-23-twh-more-clean-power-in-2025/
[22] https://www.technologyreview.com/2026/09/09/1143680/batteries-us-record/
[23] https://www.energy.ca.gov/data-reports/energy-almanac/california-electricity-data/california-energy-storage-system-survey
[24] https://ktar.com/arizona-technology-news/battery-electric-storage-growth
[25] https://cleanenergycouncil.org.au/news-resources/clean-energy-australia-report-2026
[26] https://www.pv-magazine.com/2025/10/21/australia-becomes-worlds-third-largest-utility-battery-market/
[27] https://www.pacificgreen.com/articles/third-largest-battery-storage-market-world-what-australias-rise-means-developers-and/
[28] https://www.synergy.net.au/Our-energy/Projects/Big-Battery-Projects
[29] https://www.power-technology.com/news/australia-selects-15-bess-4-2gw/?cf-view
[30] https://minister.dcceew.gov.au/bowen/media-releases/joint-media-release-big-batteries-power-37-million-australian-households
[31] https://www.bloomberg.com/news/articles/2026-08-15/us-battery-storage-projects-stall-as-utilities-struggle-with-grid-upgrades
[32] https://elkhornslough.org/blog/moss-landing-battery-fire-fallout/
[33] https://www.epa.gov/electronics-batteries-management/battery-energy-storage-systems-main-considerations-safe
[34] https://hansard.parliament.uk/commons/2025-06-05/debates/69C88AD8-77F8-4F85-A934-2DA4AFCCB24B/BatteryEnergyStorageSitesSafetyRegulations
[35] https://www.solarpowerportal.co.uk/battery-storage/accelerating-uk-battery-storage-deployment-through-modern-safety-standards-and-smart-planning
[36] https://www.wfw.com/articles/exploring-europes-bess-boom/
[37] https://www.eia.gov/todayinenergy/detail.php?id=65305
[38] https://www.woodmac.com/press-releases/2026-bess-market-share-chinese-integrators-76-percent-global-dominance-2025/
[39] https://www.reuters.com/business/energy/china-pauses-approvals-battery-storage-manufacturing-projects-cailianshe-reports-2026-09-07/
[40] https://www.iea.org/reports/batteries-and-secure-energy-transitions/executive-summary
[41] https://www.mckinsey.com/industries/industrials/our-insights/powering-the-future-strategies-for-battery-energy-storage-developers
[42] https://www.neso.energy/industry-information/connections-reform/connections-reform-results


 Dubai, BAEAğustos 25 , 2026