 Dubai, EAU
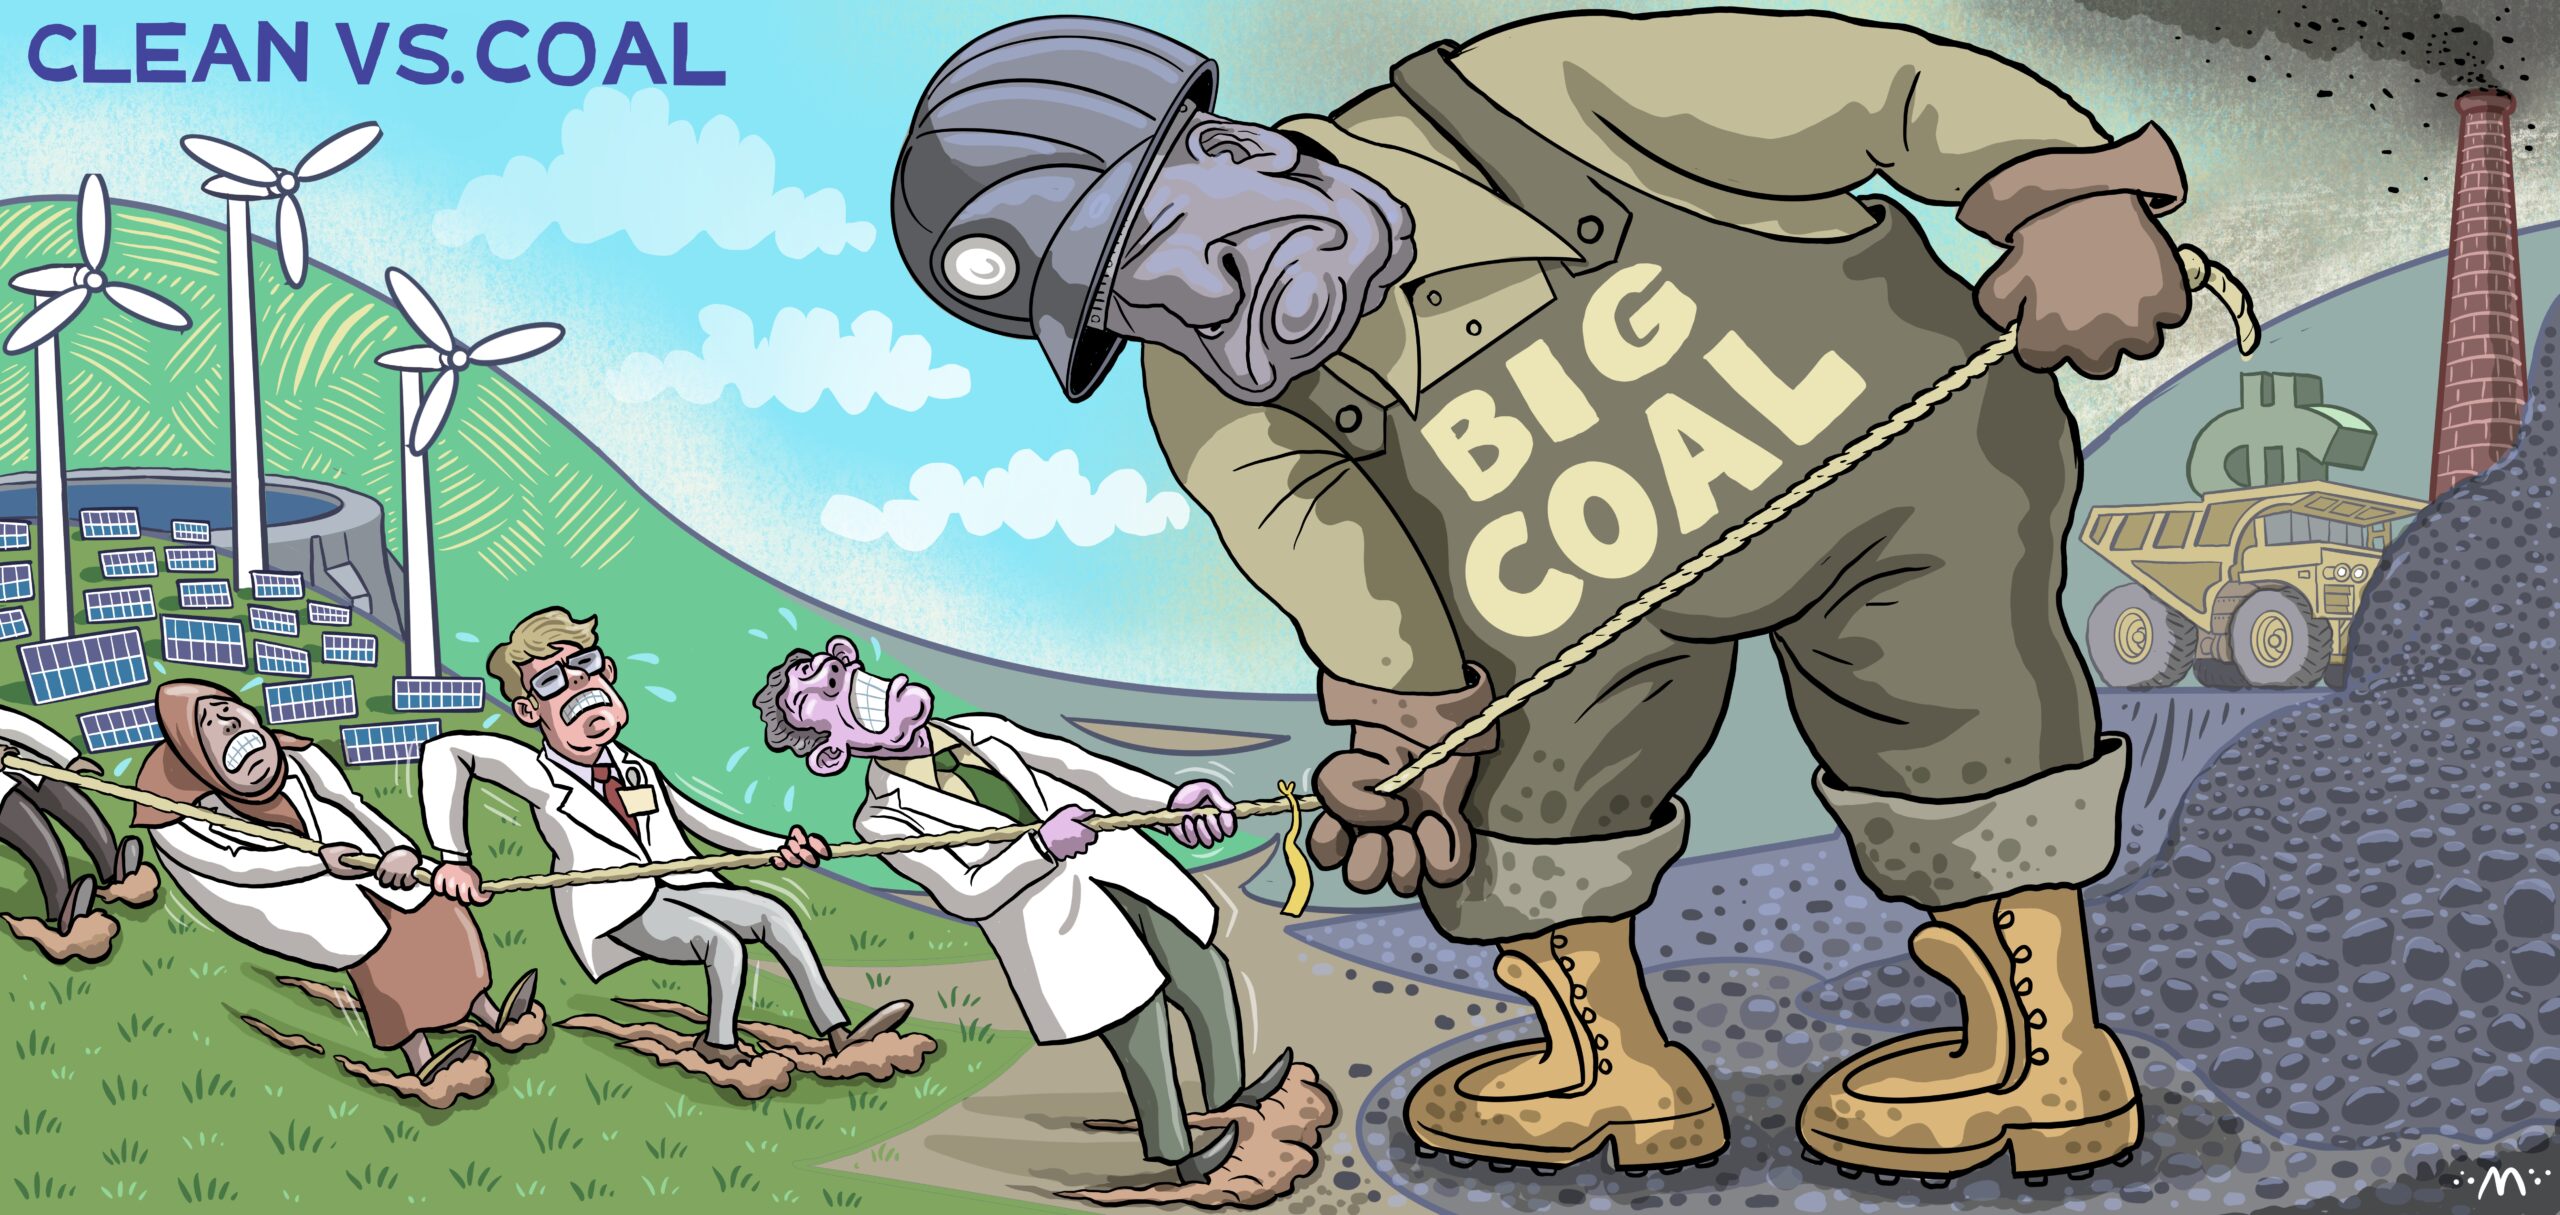
L’écologisation du charbon ?


 Dubai, EAUSeptembre 4 , 2024
L’avenir de l’énergie est vert, nous en sommes convaincus. Après tout, quel autre scénario pourrait-il être envisagé pour une Terre étouffante où les records de température sont battus chaque année ?[1] Les progrès continus dans l’industrie des énergies renouvelables, largement relayés par les médias, semblent justifier un tel optimisme : En 2023, le monde a porté à environ 507 GW la nouvelle capacité d’électricité renouvelable, soit près de 50 % de plus que l’année précédente.[2]
En continuant ainsi, nous pourrions faire couler un bain, allumer le chauffage ou faire bouillir de l’eau sans ce sentiment de culpabilité familier. Mais il y a un problème. Un problème combustible, d’un noir de jais, né il y a des millions d’années, d’une abondance tentante et bon marché. Le charbon.
Bien que les installations solaires, éoliennes et hydrauliques – ainsi que les systèmes de stockage par batterie – continuent de croître d’année en année, le charbon reste une drogue dont le monde n’arrive pas à se défaire.

Ni des dégâts qu’il provoque. En 2022, le charbon était responsable d’environ 41 % des émissions mondiales de gaz à effet de serre (GES) provenant de l’énergie, soit plus que toute autre source de combustible.[3] Pourtant, bien qu’il s’agisse du combustible fossile à plus forte intensité de carbone sur Terre, nous dépendons toujours du charbon pour plus d’un tiers de la production d’électricité dans le monde.
De nombreux scientifiques et défenseurs de l’environnement espéraient que le charbon cesserait d’être considéré comme une source d’énergie viable à l’occasion de la conférence sur le climat COP28 qui s’est tenue récemment aux Émirats arabes unis. Toutefois, après d’âpres discussions dans les dernières étapes de la conférence, l’accord ne s’est pas ouvertement engagé à éliminer complètement le charbon, se contentant d’encourager les pays à effectuer une « transition hors des énergies fossiles ».[4]
Le charbon semble là pour durer, du moins à court terme. Quelle quantité de charbon brûlons-nous donc chaque année et pourquoi est-il si difficile d’y renoncer une fois pour toutes ?
Consommation de charbon et augmentation de la capacité en tandem
Les capacités en matière d’énergies renouvelables ne cessent de croître, mais malheureusement, notre soif collective d’énergie s’accroît encore plus rapidement. En 2022, nous avons consommé 178 899 TWh d’énergie pour faire fonctionner maisons, entreprises, systèmes alimentaires et réseaux de transport, ce qui représente déjà une forte augmentation par rapport aux 122 857 TWh nécessaires jusqu’en 2000.[5] Toute illustration de la consommation mondiale d’énergie depuis l’aube de l’ère industrielle ressemble à une montagne abrupte et intimidante dont on ne voit pas le sommet. L’Agence internationale de l’énergie (AIE) estime que la demande mondiale en électricité sera de 75 % à 150 % plus élevée d’ici 2050 qu’à l’heure actuelle.[6]

Malgré la réputation de fossoyeur du changement climatique du charbon, sa consommation a augmenté de 3,3 % pour atteindre 8,3 milliards de tonnes en 2022, constituant ainsi un nouveau record.[7] Pour 2023, alors que la demande de charbon devrait avoir légèrement diminué aux États-Unis et en Europe, la consommation dans les économies en développement du monde fera plus que compenser cette baisse. Une fois les chiffres définitifs établis, la Chine, l’Inde et d’autres pays d’Asie du Sud-Est devraient représenter les trois quarts de la consommation totale de charbon en 2023.

Inévitablement, la capacité augmente parallèlement à la consommation.
En 2023, la capacité mondiale de production d’électricité à partir du charbon a augmenté de 2 %, stimulée par la baisse du taux de fermeture des centrales aux États-Unis et en Europe et par une vague de nouvelles centrales en Asie. Au total, quelque 69,5 GW de nouvelles capacités de production alimentées au charbon ont été activées l’année dernière, dont les deux tiers en Chine, et d’importantes nouvelles constructions ont également été constatées en Corée du Sud, au Japon, au Vietnam, au Pakistan, en Inde et en Indonésie. Seuls 21 GW de capacité provenant du charbon ont été fermés l’année dernière, ce qui représente une augmentation annuelle nette de 48,5 GW – la plus forte augmentation en un an depuis 2016.[8]
Ces trajectoires semblent être en contradiction directe avec le scénario de l’AIE prévoyant des émissions nettes nulles d’ici à 2050, ce qui nécessitera l’arrêt complet de la production d’électricité alimentée au charbon en 2040 au plus tard.[9] Un tel revirement signifierait la fermeture d’une moyenne de 126 GW liés à des centrales au charbon dans le monde par an au cours des 17 prochaines années, soit environ deux centrales par semaine.[10]
Toutefois, l’ampleur du défi ne justifie pas de baisser les bras dès maintenant. En fait, si l’on se projette dans un avenir proche, les perspectives sont loin d’être sombres.
En dehors de la Chine, moins de 4 GW de nouvelles centrales au charbon ont été construits l’année dernière, soit un quart de la moyenne annuelle enregistrée entre 2015 et 2022. Autre signe positif, les fermetures de centrales au charbon devraient s’accélérer à nouveau cette année aux États-Unis et en Europe, après leur ralentissement récent.
En outre, les analystes prévoient que même l’attachement de la Chine au charbon vacillera dans les années à venir, à mesure que des options moins coûteuses à faible teneur en carbone deviendront disponibles, la croissance de l’énergie hydraulique et nucléaire complétant les gains réalisés dans la production solaire et éolienne.
D’où la question suivante : pourquoi la transition mondiale hors du charbon est-elle si obstinément lente ?
Un pacte pernicieux : pourquoi le charbon est une habitude difficile à perdre.
La dépendance à l’égard du charbon est un problème mondial, et même les nations « progressistes » restent à la merci des circonstances.
À la suite du conflit en Ukraine et des sanctions qui ont suivi contre la Russie, géant du pétrole et du gaz, l’Union européenne (UE) et le Royaume-Uni se sont tournés vers le charbon pour renforcer leur sécurité énergétique à court terme. C’est l’Allemagne qui a le plus augmenté sa capacité de production au charbon, avec 10 GW supplémentaires pour l’hiver 2022/2023. Au cours des premiers jours de la crise, les Pays-Bas ont ajouté 3,8 GW supplémentaires en supprimant le plafond de production de 35 % imposé aux centrales au charbon.[11]
Bien que ne possédant plus qu’une centrale électrique au charbon en activité (et que toutes les centrales électriques au charbon doivent cesser leur production d’ici à la fin 2024), le Royaume-Uni ne peut pas non plus se débarrasser totalement de sa dépendance au charbon. Invoquant des préoccupations de « sécurité énergétique », il a suscité la polémique en donnant son feu vert en décembre 2022 à une nouvelle mine de charbon côtière à Whitehaven, dans le comté de Cumbria. Le charbon proviendra de filons situés sous la mer d’Irlande.
Cette décision est lourde de conséquences pour l’environnement. Un groupe consultatif indépendant, le UK Climate Change Committee a calculé que la mine et son charbon émettraient environ neuf millions de tonnes d’émissions de gaz à effet de serre par an.[12] D’autres sources suggèrent que les activités de la mine équivaudront à la pollution produite par 200 000 voitures à essence de plus sur les routes.[13] La construction de la mine de charbon Woodhouse à Whitehaven pourrait commencer en 2024, le site ayant obtenu un permis de construire valable jusqu’en 2049.
Même les facteurs météorologiques peuvent avoir une influence sur la consommation de charbon. Dans la région Asie-Pacifique, par exemple, les phénomènes météorologiques extrêmes survenus en 2022 ont entraîné un recours accru au charbon pour la production d’électricité et une hausse de la consommation de 3 % en glissement annuel. En Inde, la même année, les canicules estivales ont entraîné une demande d’électricité sans précédent, principalement satisfaite par une augmentation de 8,5 % de la production d’électricité à partir du charbon.
En Chine, les exigences d’une économie en plein essor ne font que démultiplier ces pressions. Dans la province de Shanxi, le cœur du charbon chinois situé à 500 km de Pékin, les entreprises de combustibles fossiles continuent à creuser de nouvelles mines dans le paysage vallonné. La consommation de charbon a augmenté de 80 % au cours des années 2010 pour fournir de l’énergie aux aciéries et aux cimenteries.[14] La poursuite de ce pillage dépend des décisions politiques régissant les nouveaux gazoducs reliant la Chine à la Russie, eux-mêmes soumis à un délicat maillage de traités transfrontaliers et de jeux de pouvoir internationaux.
D’un point de vue pratique, indépendamment de la croissance des énergies renouvelables, la Chine se sent obligée de maintenir le fonctionnement de ses centrales électriques au charbon à au moins 30 % de leur capacité. Pourquoi ? Parce que cela leur permet de monter rapidement en puissance en cas de faible ensoleillement ou d’accalmie du vent ; à l’inverse, la mise en route d’une centrale au charbon peut prendre jusqu’à deux jours, le temps pour les machines de s’arrêter ou pour les riverains de se mettre à grelotter. Tant que ces considérations ne seront pas levées, les sociétés à forte population et à base industrielle florissante resteront, au moins en partie, attachées au charbon.
Ailleurs, nous constatons que la rupture des liens avec le charbon nécessite des efforts assidus de la part des législateurs. Certains modèles émergent et offrent de l’espoir à ceux qui visent un monde plus propre et plus vert.
Couper les ponts avec le charbon une bonne fois pour toutes ?
Les dirigeants mondiaux reconnaissent ouvertement l’importance de la transition hors du charbon et l’importance des pouvoirs réglementaires pour préserver cette transition. Une brève lecture des textes de loi montre qu’un certain nombre d’étapes ont récemment été franchies sur la voie d’un avenir sans charbon.[15]
L’influent forum du G7 (composé du Canada, de la France, de l’Allemagne, de l’Italie, du Japon, du Royaume-Uni et des États-Unis) a publié en avril 2023 un communiqué spécial des ministres du climat, de l’énergie et de l’environnement appelant officiellement à l’arrêt immédiat de la construction de toute nouvelle centrale électrique au charbon.[16]Les membres ont décidé de « créer un marché international qui minimise les émissions de GES dans les chaînes de valeur du pétrole, du gaz et du charbon » et de veiller à ce que le secteur de l’électricité soit majoritairement décarbonisé d’ici 2035, conformément à l’objectif de limiter le réchauffement climatique à +1,5 oC.
Les nations ouvrent la voie. L’Allemagne a récemment avancé de 2038 à 2030 la date limite pour l’arrêt de la combustion du charbon dans le Land de Rhénanie-du-Nord-Westphalie, et d’autres régions pourraient suivre.
De même, la Slovaquie a avancé la date d’élimination du charbon à l’échelle nationale de 2030 à 2024.
Le Portugal a confirmé qu’il ne prévoyait pas de construire de nouvelles centrales au charbon après avoir fermé sa dernière installation en 2021, devenant ainsi le dernier pays de l’UE à abandonner le charbon après la Belgique, l’Autriche et la Suède.
En Asie, deux nouveaux partenariats pour une transition énergétique juste (« Just Energy Transition Partnerships », JETP) ont été dévoilés. Ces programmes en Indonésie et au Vietnam, dotés respectivement d’un budget de 20 milliards de dollars et de 15,5 milliards de dollars, visent à favoriser une transition juste et équitable du charbon et à soutenir financièrement les initiatives de décarbonisation.
La Chine fait des progrès tangibles en matière d’amélioration du climat grâce à l’installation d’équipements de captage, d’utilisation et de stockage du carbone (« carbon capture, usage and storage », CCUS) dans sa centrale électrique au charbon de Taizhou, dans la province de Jiangsu – la troisième grande centrale au charbon au monde à être équipée d’une telle technologie. Le président chinois, Xi Jinping ayant promis que les émissions nettes de carbone de son pays atteindraient leur maximum avant 2030 et seraient nulles d’ici 2060, il y a de réels espoirs que cela représente plus qu’une simple concession au lobby climatique.
Quelle est la pertinence du CCUS dans le débat sur le charbon : une véritable opportunité pour l’atténuation ou une simple distraction ? Il convient de noter que la technologie CCUS continue d’évoluer rapidement. Des études gouvernementales indiquent que jusqu’à 90 % des émissions de carbone provenant des centrales électriques au charbon pourraient être capturées par le biais de la CCUS, ce qui représenterait environ un cinquième des réductions globales d’émissions requises d’ici à 2050.[17] Selon le scénario de développement durable de l’AIE, la production d’électricité à partir de centrales au charbon équipées de CCUS pourrait s’élever à 246 TWh par an d’ici à 2030, puis à 994 TWh d’ici à 2040.[18] Cependant, le CCUS est une option coûteuse et, pour l’instant du moins, cette technologie n’a pas encore fait ses preuves à grande échelle.[19]

Toute transition énergétique réussie doit respecter les besoins des communautés qui dépendent traditionnellement des largesses de l’industrie du charbon. Le Brésil, la Pologne et la République tchèque ont tous adopté une législation consacrant leurs propres JETP, des contrats sociaux s’engageant à améliorer la qualité de vie, à restaurer les habitats naturels et à financer des programmes d’énergie propre pendant la période décisive correspondant à l’abandon du charbon. Des programmes similaires dotés de budgets de plusieurs milliards de dollars gagnent également du terrain dans des pays comme l’Afrique du Sud.

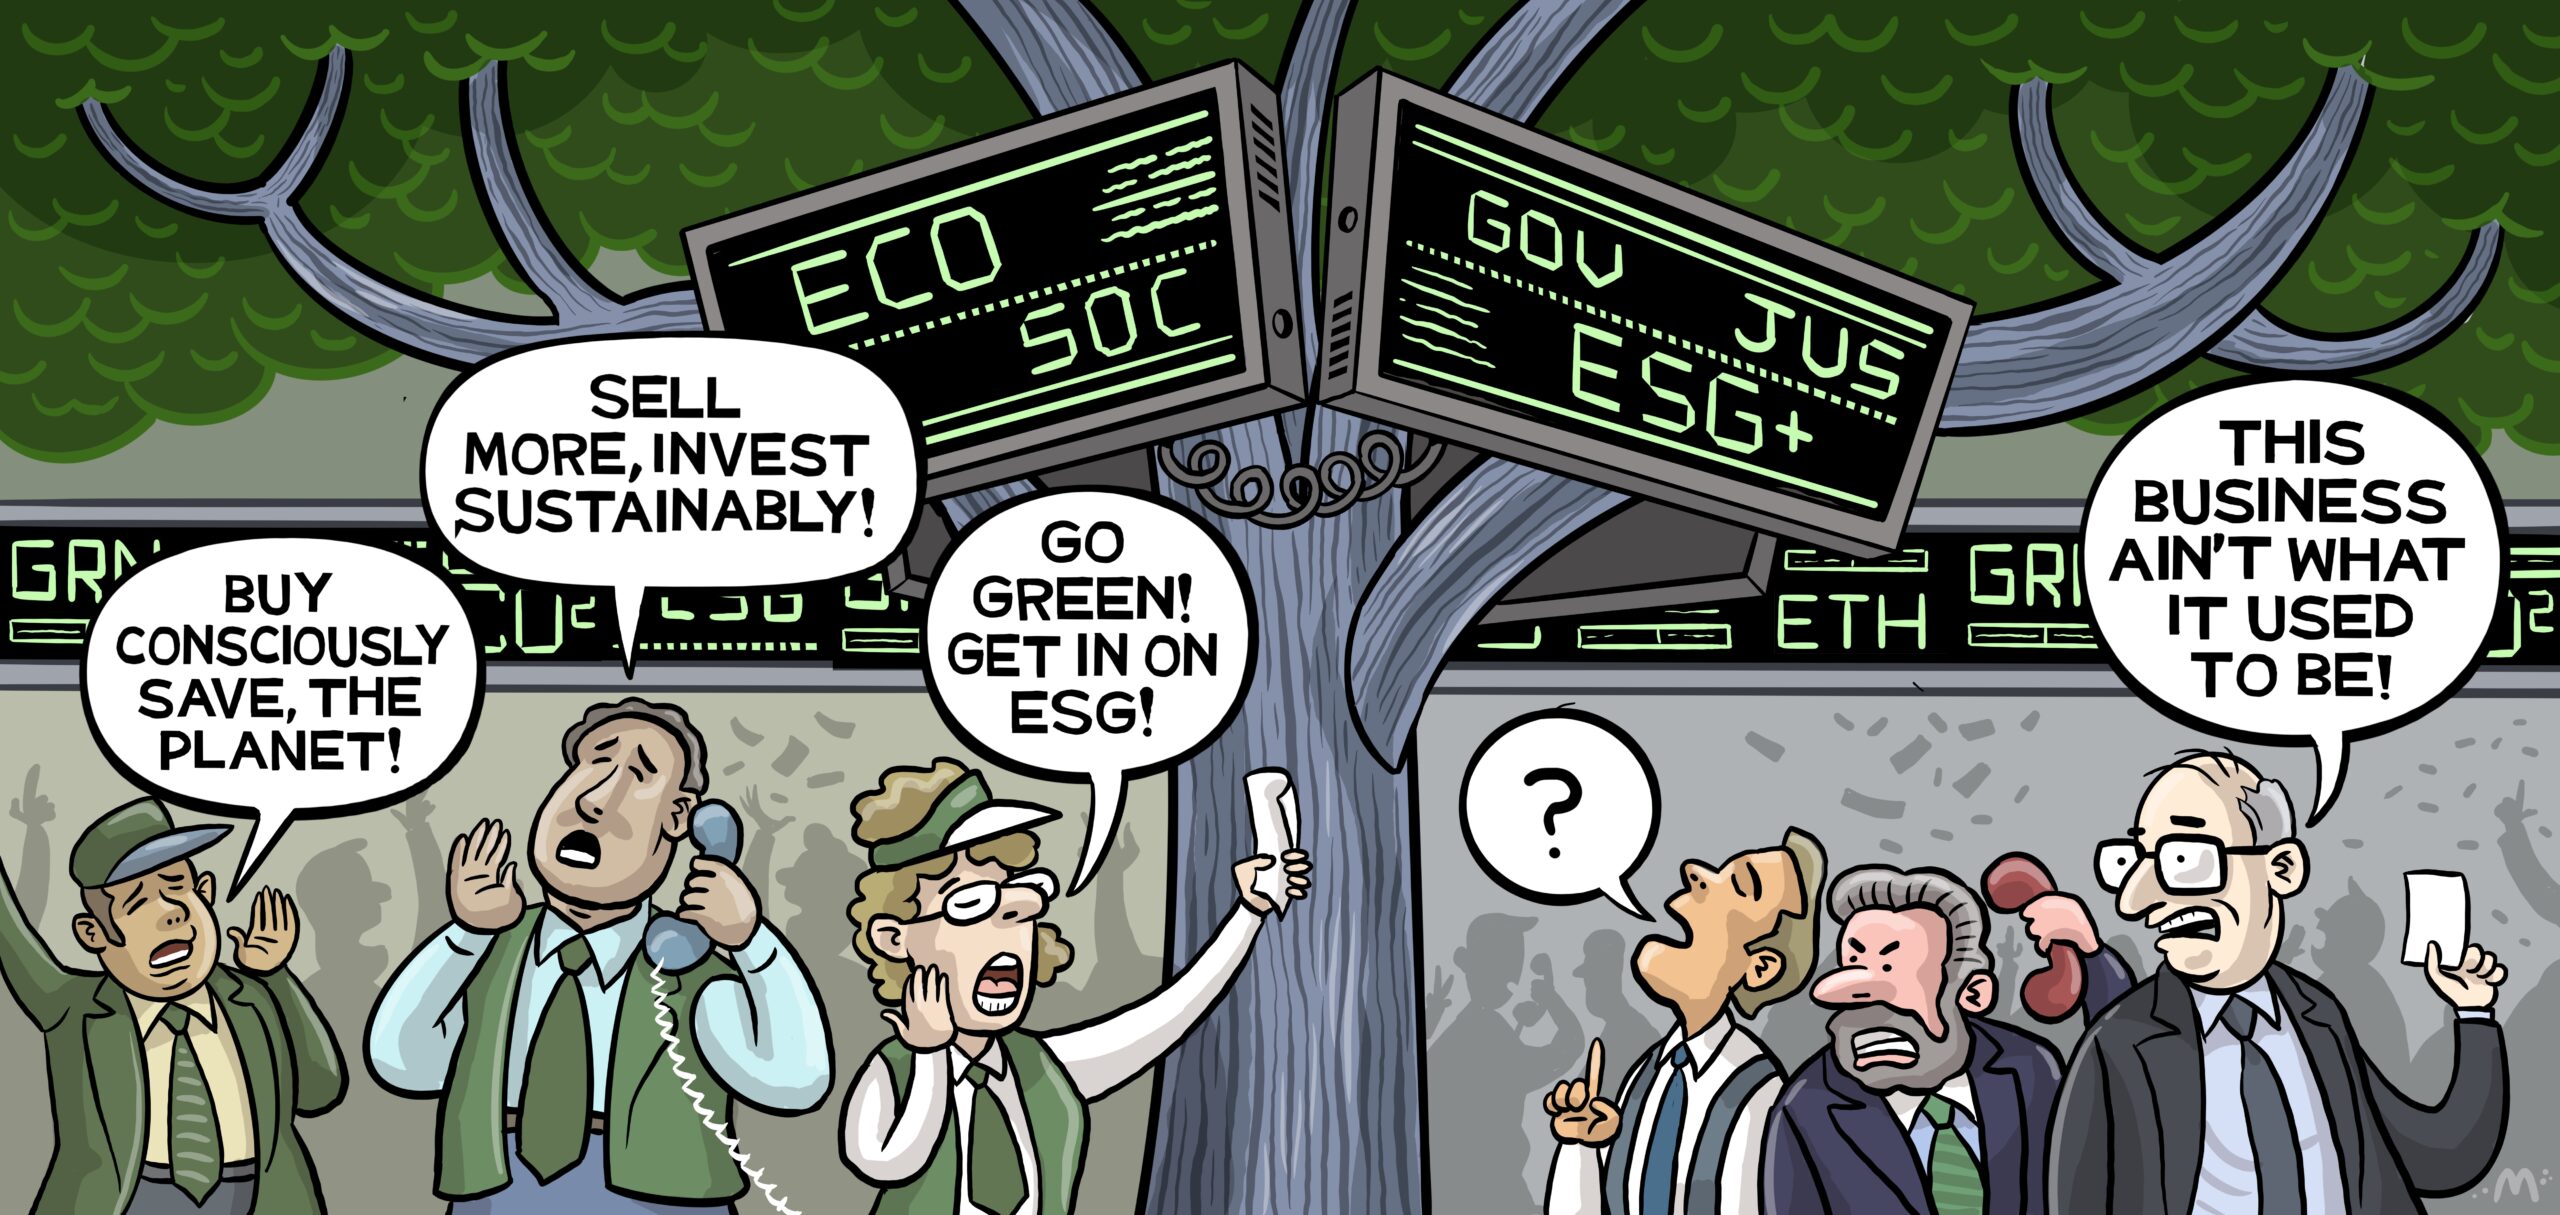
Le secteur privé paie également sa quote-part. Au sein de la communauté financière, de nombreux investisseurs, compagnies d’assurance et fonds de pension ont établi leurs plans de réduction, voire d’élimination totale, de leur soutien au charbon, dans le cadre d’une vague mondiale d’investissements dits « environnementaux, sociaux et de gouvernance » (ESG). Au Japon, la Sumitomo Banking Corporation a révélé en 2023 qu’elle mettrait fin à tout financement de projet et d’entreprise pour les mines de charbon et les centrales électriques au charbon d’ici à 2040.
Ailleurs dans le secteur privé, certaines entreprises avant-gardistes prennent des mesures plus directes pour assurer le déclin du charbon et faire progresser les perspectives d’alternatives renouvelables.
Capitaux privés : la clé de l’énergie durable
Chez Abdul Latif Jameel , nous reconnaissons que la meilleure façon de sceller la fin du charbon à l’échelle mondiale consiste à promouvoir les performances et la vitalité économique d’alternatives appropriées.
C’est pourquoi, conformément à l’Agenda 2030 des Nations Unies et aux Objectifs de développement durable, nous soutenons le développement d’initiatives d’énergie renouvelable dans le monde entier.
Fotowatio Renewable Ventures (FRV), qui fait partie de Jameel Energy, est notre activité phare en matière d’énergie renouvelable. FRV gère un portefeuille toujours plus vaste de projets éoliens, solaires, de stockage d’énergie et d’énergie hybride au Moyen-Orient, en Europe, en Amérique latine et en Australie.
FRV-X, l’aile d’innovation de FRV, est un pionnier des efforts visant à garantir une énergie propre 24 heures sur 24 aux communautés du monde entier. Il est essentiel de veiller à ce que l’approvisionnement en énergie renouvelable soit aussi fiable que l’énergie produite par les centrales traditionnelles.
Les usines de stockage de batteries à l’échelle des services publics (BESS) de FRV-X servent de référentiels pour l’énergie provenant de sources renouvelables et sont prêtes à être déployées dès que les foyers et les entreprises en ont besoin. FRV-X gère les usines BESS au Royaume-Uni à Contego, dans le Sussex de l’Ouest, à Holes Bay, à Dorset et à Clay Tye, à Essex, récemment inaugurée comme le plus grand projet conjoint d’Europe.
Elle exploite également une centrale solaire hybride et une centrale BESS à Dalby, dans le Queensland, en Australie. FRV-X continue de développer son portefeuille avec l’achat d’une participation majoritaire dans un projet BESS en Grèce, ainsi que de deux projets BESS supplémentaires au Royaume-Uni à l’automne 2022, établissant ainsi son Centre d’excellence BESS dans le pays.
FRV-X a également investi de manière significative dans ecoligo, le fournisseur allemand de « services solaires » qui développe des projets solaires personnalisés et financés par la collectivité sur les marchés émergents d’Amérique du Sud, d’Afrique et d’Asie.
À plus long terme, les investissements de la famille Jameel, par l’intermédiaire de JIMCO, s’intéressent à de nouvelles technologies passionnantes telles que l’énergie de fusion.
Il s’agit notamment de l’entreprise dérivée du Plasma Science and Fusion Center du MIT, Commonwealth Fusion Systems, et l’entreprise canadienne General Fusion.
Le charbon est présent depuis des millénaires et, en tant que principal moteur de la révolution industrielle qui a transformé nos vies, il restera intégré à nos systèmes énergétiques pour les années à venir. Cependant, si nous tenons à notre qualité de vie, il est impératif de minimiser sa présence dans nos centrales électriques et nos fours d’usine et de continuer à planifier son remplacement à terme. Le secteur privé doit encourager l’inévitable transition en préconisant une alternative meilleure et plus durable : les énergies renouvelables. Si nous parvenons à créer une société fonctionnant avec des formes d’énergie plus propres et plus vertes, nous pourrons mettre fin à notre dépendance séculaire au charbon et envisager des lendemains plus heureux.
[1] https://wmo.int/media/news/wmo-confirms-2023-smashes-global-temperature-record
[2] https://www.iea.org/reports/renewables-2023/electricity
[3] https://essd.copernicus.org/articles/15/5301/2023/
[4] https://www.theguardian.com/environment/2023/dec/13/cop28-second-draft-text-of-climate-deal-calls-for-transitioning-away-from-fossil-fuels
[5] https://ourworldindata.org/energy-production-consumption
[6] https://www.iea.org/reports/world-energy-outlook-2022/outlook-for-electricity
[7] https://www.iea.org/news/global-coal-demand-set-to-remain-at-record-levels-in-2023
[8] https://www.theguardian.com/environment/2024/apr/11/worlds-coal-power-capacity-rises-despite-climate-warnings
[9] https://www.iea.org/energy-system/fossil-fuels/coal
[10] https://www.theguardian.com/environment/2024/apr/11/worlds-coal-power-capacity-rises-despite-climate-warnings
[11] https://www.iea.org/energy-system/fossil-fuels/coal
[12] https://www.forbes.com/sites/heatherfarmbrough/2022/12/09/uk-government-approves-first-coal-mine-in-30-years-in-cumbria
[13] https://www.theguardian.com/environment/2022/dec/07/what-is-the-cumbrian-coalmine-and-why-does-it-matter-woodhouse-colliery
[14] https://www.nytimes.com/2022/11/03/business/energy-environment/china-coal-natural-gas.html
[15] https://www.iea.org/energy-system/fossil-fuels/coal
[16] https://www.meti.go.jp/press/2023/04/20230417004/20230417004-1.pdf
[17] https://www.parliament.uk/globalassets/documents/commons/lib/research/key_issues/key-issues-carbon-capture-and-storage.pdf
[18] https://www.iea.org/reports/the-role-of-ccus-in-low-carbon-power-systems/how-carbon-capture-technologies-support-the-power-transition
[19] https://www.reuters.com/business/environment/why-carbon-capture-is-no-easy-solution-climate-change-2023-11-22/


 Dubai. EAUMai 8 , 2024